■調査結果のポイント
- 2026年10月の景気DIは前月比0.4ポイント増の45.0となり、2カ月ぶりに改善した。国内景気は、AI関連需要の広がりや生産・設備稼働の改善が進んだことを背景に、緩やかに上向いた。今後の景気は、内外の不確実性を抱えつつも、個人消費や成長分野への投資に支えられ、緩やかな持ち直しが続くとみられる。
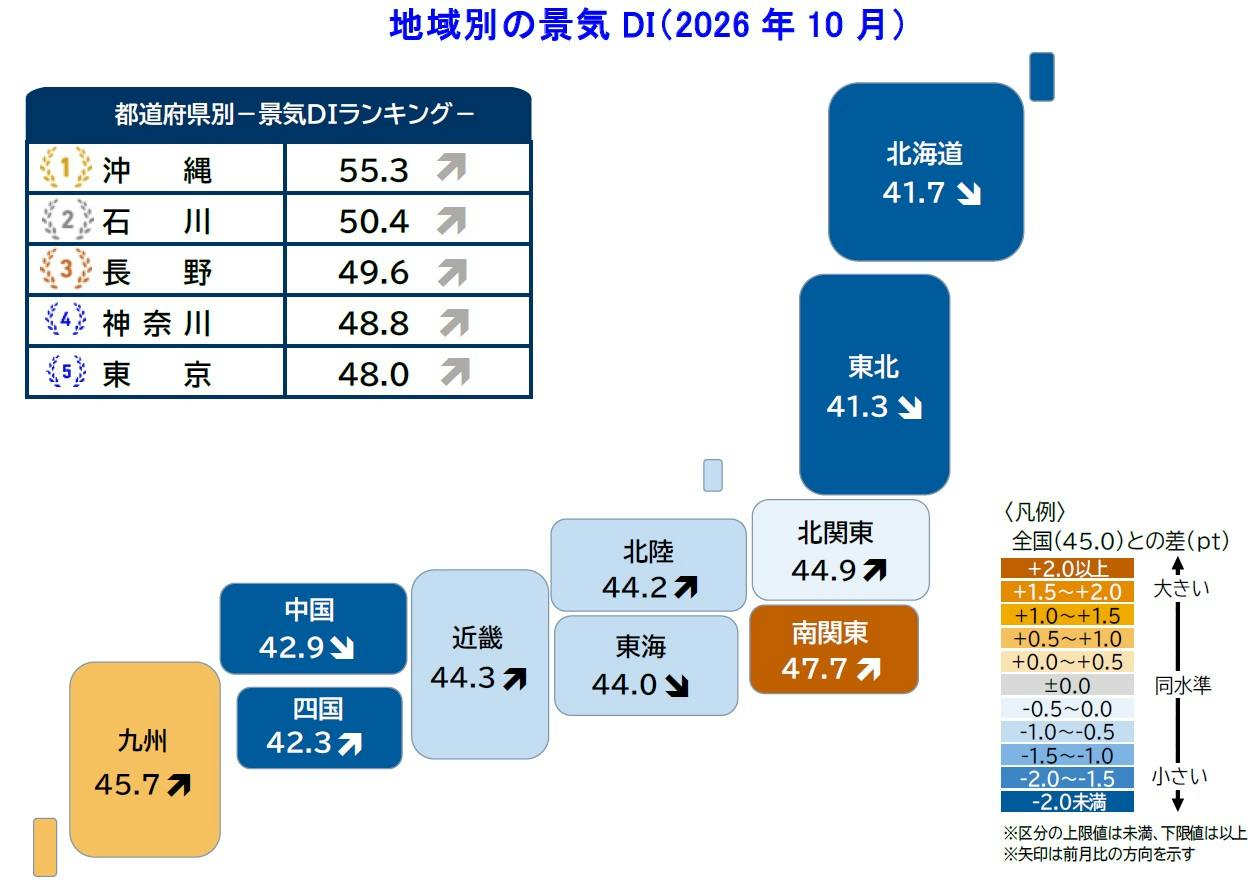
- 10業界中『製造』『運輸・倉庫』など6業界が改善、『建設』が横ばい、『不動産』など3業界が悪化した。規模別では、「大企業」「中小企業」「小規模企業」が2カ月ぶりにそろって改善した。地域別では、『北関東』『近畿』など6地域が上向いた一方で、『北海道』など4地域が悪化した。
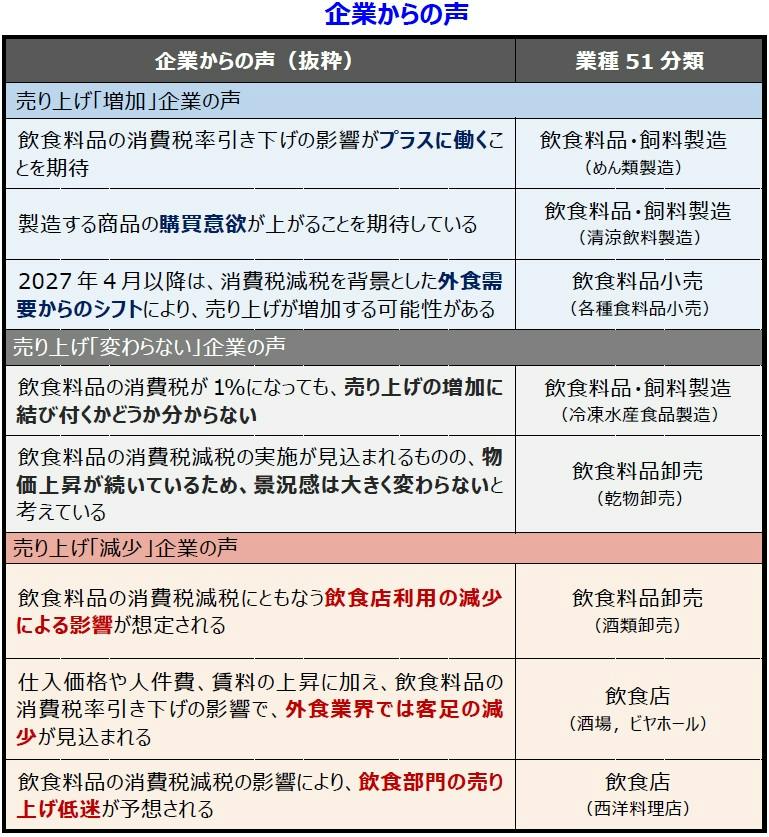
- [今月のトピックス] 飲食料品の消費税率引き下げにより、「飲食料品・飼料製造」などでは売り上げの増加が見込まれる一方で、「飲食店」では減少が見込まれており、関連業界で見方が大きく分かれている。
< 2026年10月の動向 : 改善 >
2026年10月の景気DIは前月比0.4ポイント増の45.0となり、2カ月ぶりに改善した。
国内景気は、AI関連需要の広がりや生産・設備稼働の改善が進んだことを背景に、緩やかに上向いた。
10月は、AI需要が半導体製造装置や工作機械、データセンター関連へ広がったほか、旅館・ホテルなど観光関連も上向いた。各地で最低賃金の引き上げが順次発効し、家計所得を下支えしたほか、売り上げや設備稼働率も改善した。
一方で、仕入単価の高止まりや深刻な人手不足、システム障害や情報漏洩、金利負担の増加が企業収益の重荷となった。
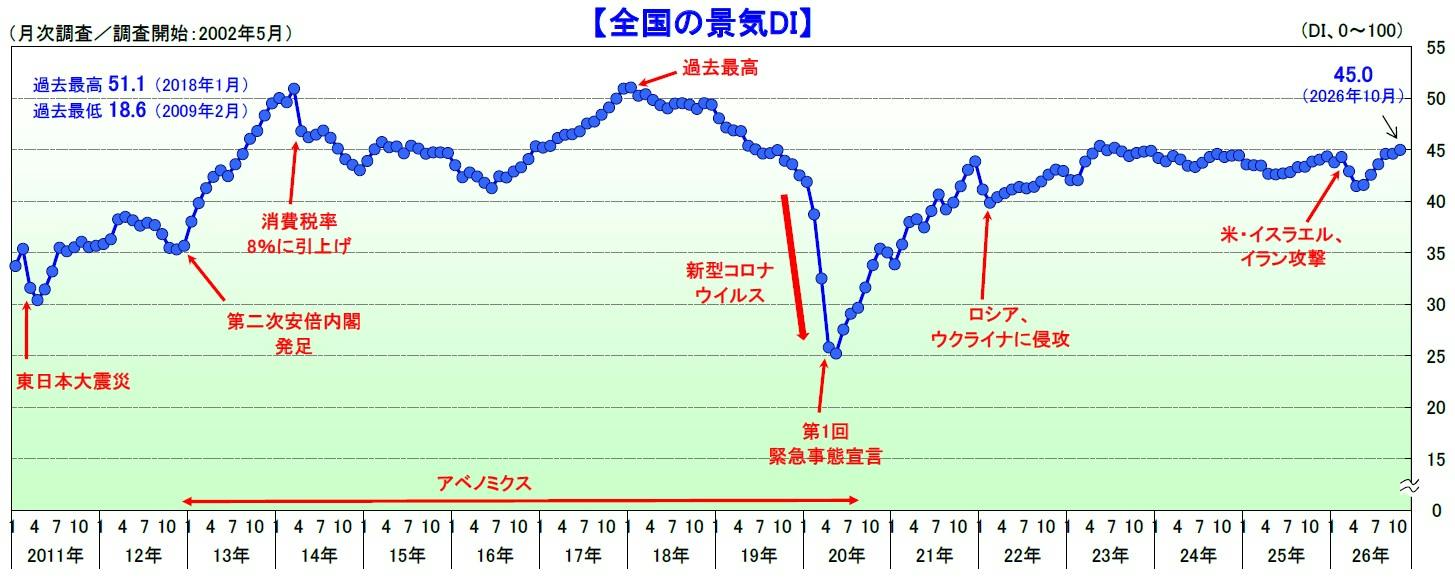
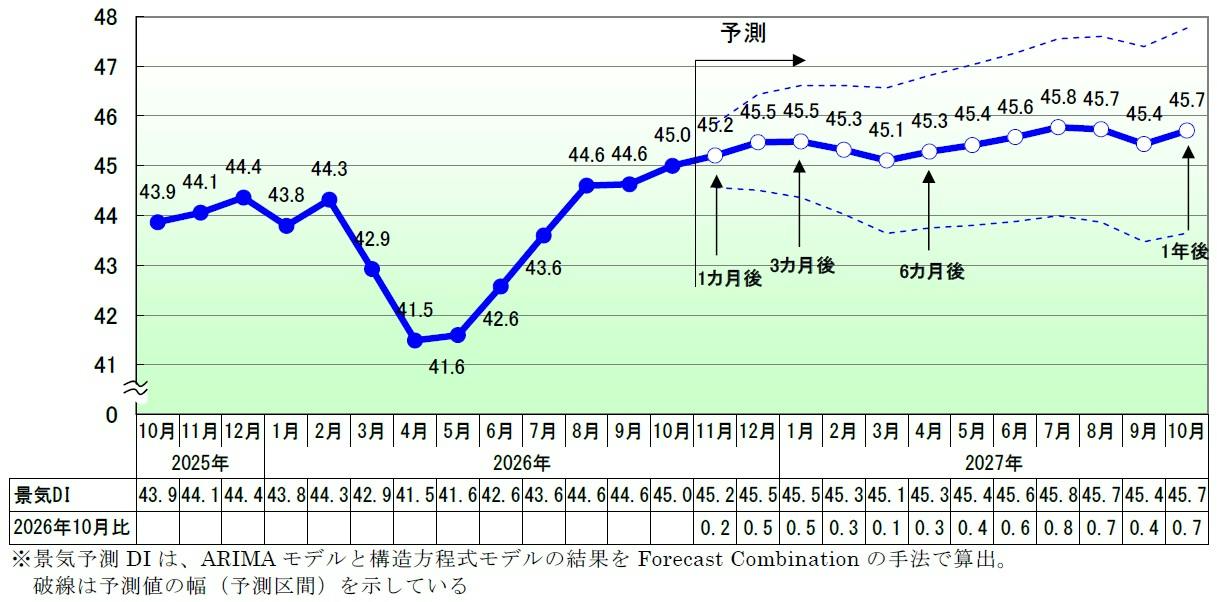
< 今後の見通し : 緩やかに持ち直し >
今後は、政府の成長投資やAI・半導体関連需要が企業活動を下支えしよう。賃上げの継続や、2027年4月からの飲食料品の消費税率引き下げが実現すれば、実質購買力が高まり、個人消費の持ち直しも期待される。一方で、長期金利の上昇は設備・住宅投資の重荷となり、中東情勢の緊迫化による原油高も懸念材料である。
今後の景気は、内外の不確実性を抱えつつも、個人消費や成長分野への投資に支えられ、緩やかな持ち直しが続くとみられる。
業界別:10業界中6業界で改善、『製造』を中心に景況感を底上げ
- 10業界中『製造』『運輸・倉庫』など6業界が改善、『建設』が横ばい、『不動産』など3業界が悪化した。AI・半導体関連の受注増が景況感を押し上げたほか、貨物需要の増加や秋の行楽シーズンも好材料となり、51業種中5業種で50を上回った。他方、飲食料品関連は、物価高による買い控え、仕入価格の高騰などが響き、製造や卸売、飲食店など幅広い範囲で停滞した。
- 『製造』(46.7)…前月比0.8ポイント増。6カ月連続で改善。半導体製造装置やAI・データセンター、医療・分析機器などに関連する受注の増加を背景に「機械製造」(同0.9ポイント増)は、6カ月連続で上向いたほか、「輸送用機械・器具製造」(同1.6ポイント増)など4業種で50台となった。また、段ボール製造などを含む「パルプ・紙・紙加工品製造」(同3.8ポイント増)も回復した。
他方、鶏卵や農水産物などの価格高騰や供給不足が響いた「飲食料品・飼料製造」(同0.9ポイント減)は2カ月連続で悪化した。 - 『運輸・倉庫』(44.2)…同1.1ポイント増。2カ月ぶりに改善。輸送依頼や受注の引き合いが増加したとの声が聞かれるなか、自動車や半導体関連の輸送・保管需要が景況感を下支えした。加えて、秋の行楽シーズンにともない貸切バス、タクシー需要も好調だった。
他方、住宅、建設関連などでは荷動きが弱く、輸出入貨物も一部で低調だった。また、燃料費や人件費の上昇が続き、運賃改定を実施してもコスト増を吸収できない企業も目立った。 - 『サービス』(47.8)…同0.4ポイント増。2カ月ぶりに改善。秋の観光需要やインバウンドが下支えし「旅館・ホテル」(同5.2ポイント増)は、4カ月連続で上向き、50台に回復した。また、レンタカーや産業機械の需要などを受け、「リース・賃貸」(同2.9ポイント増)も改善した。
他方、AIの高度化や普及にともない、ソフト開発案件が減少しているといった声が寄せられる「情報サービス」(同0.6ポイント減)は、5年1カ月ぶりに40台に落ち込んだ。また、「飲食店」(同2.4ポイント減)も2カ月連続で悪化した。 - 『不動産』(45.0)…同1.1ポイント減。2カ月連続で悪化。住宅ローン金利や建築費の上昇を受けて、購入者の様子見姿勢が強まり、商談期間や成約までの時間が長期化したとの声もあがった。新築市場では契約の進捗が鈍化したほか、中古市場でも価格調整が必要となる物件もみられた。
他方、都市部の開発やオフィスビルの需要は景況感を下支えした。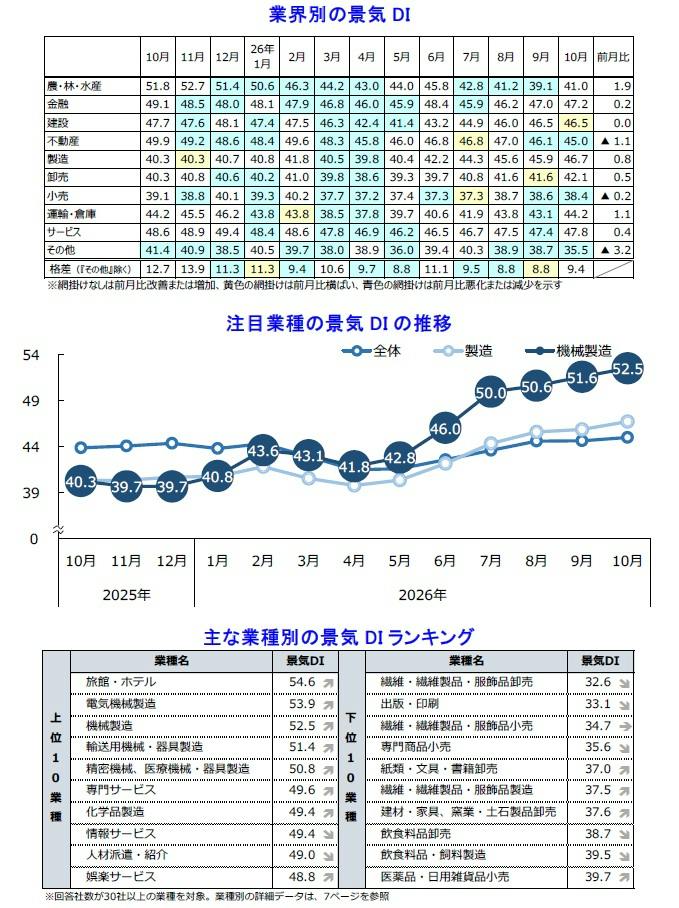
規模別:2カ月ぶりに全規模で改善、特に「大企業」で価格転嫁進む
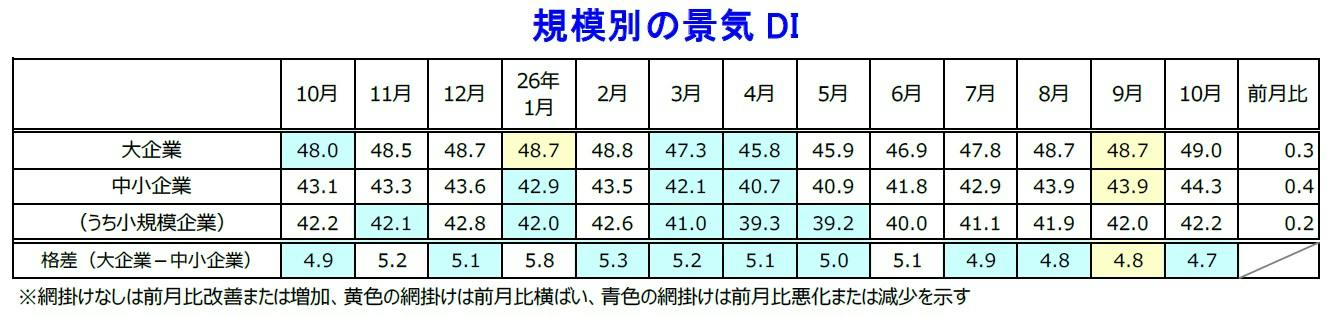
- 全規模が2カ月ぶりにそろって改善した。「大企業」は2019年4月以来の高水準となったほか、販売単価も過去最高となるなど、価格転嫁の進展がうかがえる一方で、「中小企業」では価格転嫁の難しさがなお課題となっている。
- 「大企業」(49.0)…前月比0.3ポイント増。2カ月ぶりに改善、2019年4月(49.7)以来の高水準となった。堅調なAIやデータセンター、半導体関連に支えられ、「精密機械、医療機械・器具製造」など『製造』がけん引した。
- 「中小企業」(44.3)…同0.4ポイント増。2カ月ぶりに改善。国内外を問わず観光客の増加をあげる声が聞かれた「旅館・ホテル」など『サービス』が上向いた。
一方で、『小売』は価格競争の激化や価格転嫁の難しさが重荷となり、悪化した。 - 「小規模企業」(42.2)…同0.2ポイント増。5カ月連続で改善。「半導体部品関連が絶好調」といった声が聞かれた「鉄鋼・非鉄・鉱業」など『製造』がけん引した。他方、金利上昇による購入意欲の低下を受け、『不動産』は低調だった。
地域別:6地域が改善、AI・半導体関連需要が景況感を押し上げ
- 10地域中、『北関東』など6地域が改善した一方で、『北海道』など4地域が悪化した。都道府県別では改善が30、悪化が16、横ばいが1だった。半導体やAI関連需要の拡大を背景に、製造業の集積地域を中心に景況感の改善がみられた。
- 『北関東』(44.9)…前月比0.9ポイント増。2カ月ぶりに改善し、10地域中3位に上昇した。AI・半導体関連需要の拡大により、「電気機械製造」など『製造』は50に迫ったほか、関連する『卸売』も大幅に上向いた。
- 『近畿』(44.3)…同1.0ポイント増。2カ月ぶりに改善し、2024年以降で最も高い水準に回復した。「化学品製造」など『製造』が堅調に推移したほか、価格転嫁の進展を指摘する声が聞かれた『運輸・倉庫』は大きく上昇した。
- 『北海道』(41.7)…同1.4ポイント減。6カ月ぶりに悪化。「管外業者の参入による競争激化」などの声が聞かれた『建設』の落ち込みが全体を下押しした。水揚げ不足などの影響で『農・林・水産』や関連する「冷凍水産物製造」が低調だった。
【今月のトピックス】
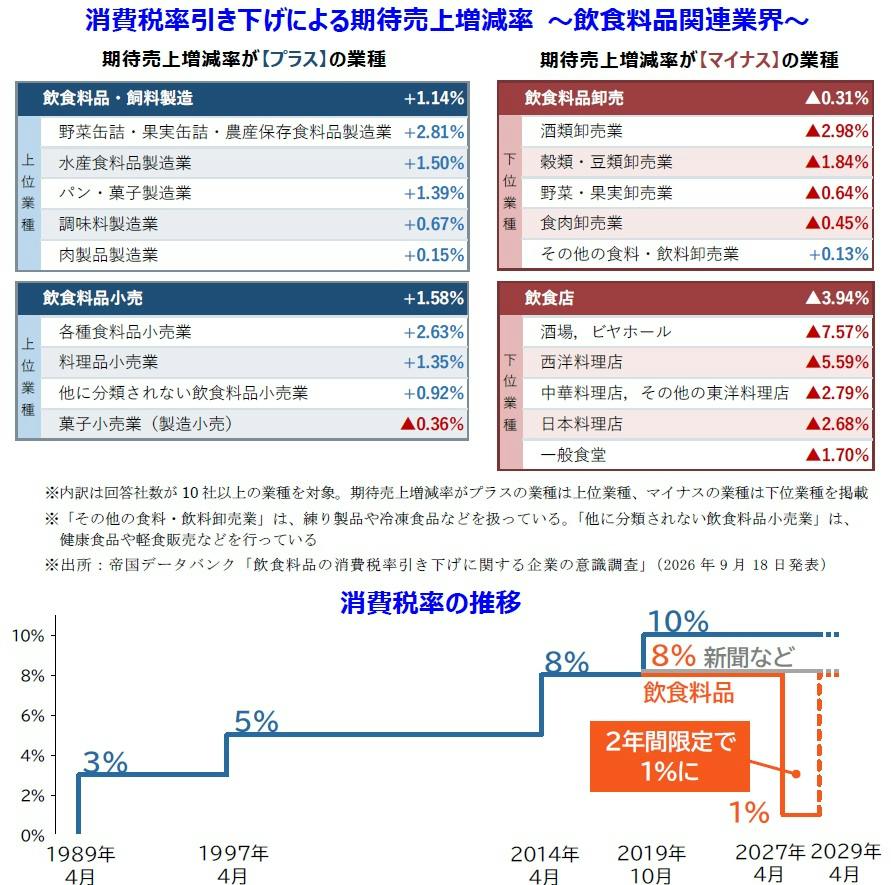
飲食料品の消費税率引き下げの影響 ~飲食料品関連業界~
- 飲食料品の消費税率引き下げにより、「飲食料品・飼料製造」と「飲食料品小売」では売り上げが1%台増加すると見込まれている。
- 一方で、店内飲食の税率が据え置かれる「飲食店」では、売り上げが4%近く減少すると見込まれているなど、飲食料品関連業界では消費税率引き下げの影響に対する見方が大きく分かれている。
【調査先企業の属性】
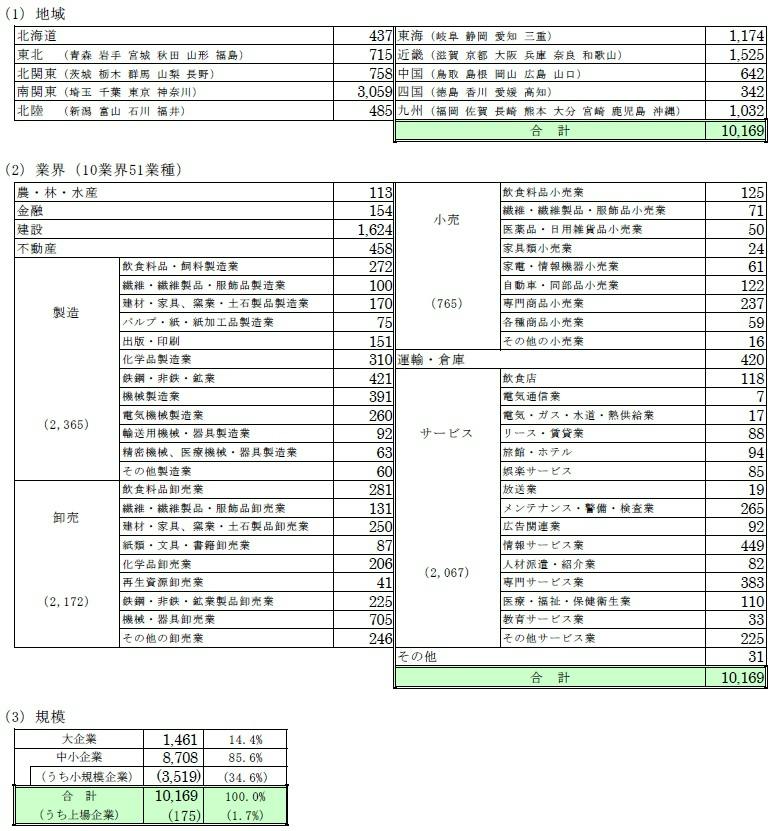
1.調査対象(2万2,025社、有効回答企業1万169社、回答率46.2%)
2.調査事項
- 景況感(現在)および先行きに対する見通し
- 経営状況(売り上げ、生産・出荷量、仕入れ単価・販売単価、在庫、設備稼働率、従業員数、時間外労働時間、雇用過不足、設備投資意欲)および金融機関の融資姿勢について
3.調査時期・方法
2026年10月19日~10月31日(インターネット調査)
【景気動向指数(景気DI)について】
■TDB景気動向調査の目的および調査項目
全国企業の景気判断を総合した指標。国内景気の実態把握を目的として、2002年5月から調査を開始。景気判断や企業収益、設備投資意欲、雇用環境など企業活動全般に関する項目について全国2万3千社以上を対象に実施している月次統計調査(ビジネス・サーベイ)である。
■調査先企業の選定
全国全業種、全規模を対象とし、調査協力の承諾が得られた企業を調査先としている。
■DI算出方法
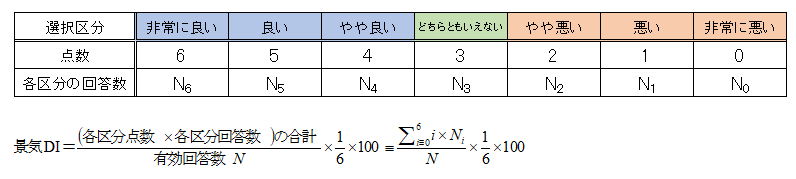
DI(ディフュージョン・インデックス〈Diffusion Index〉)は、企業による7段階の判断に、それぞれ以下の点数を与え、これらを各選択区分の回答数に乗じて算出している。
景気DIは、50を境にそれより上であれば「良い」、下であれば「悪い」を意味し、50が判断の分かれ目となる(小数点第2位を四捨五入)。また、企業規模の大小に基づくウェイト付けは行っておらず、「1社1票」で算出している。
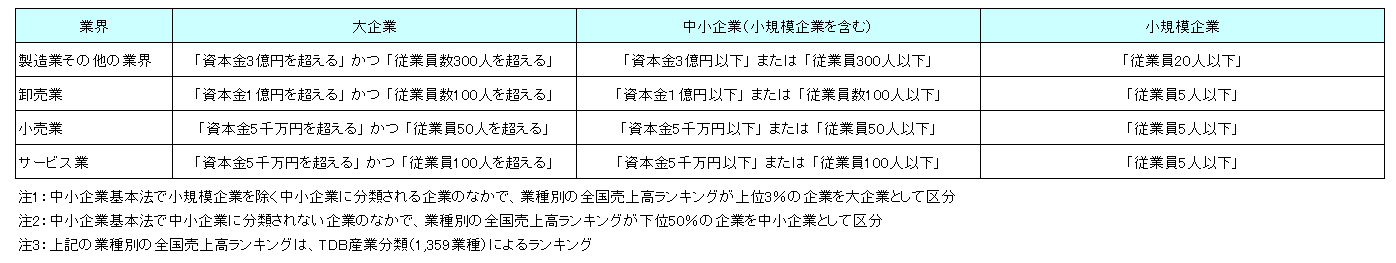
■企業規模区分
企業の多様性が増すなか、資本金や従業員数だけでは計りきれない実態の把握を目的に中小企業基本法に準拠し、全国売上高ランキングデータを加え下記の通り区分している。
■景気予測DI
景気予測DIは、ARIMAモデルと構造方程式モデルの結果をForecast Combinationの手法で算出。破線は予測値の幅(予測区間)を示している
【地域別はこちら】
北海道(道東・日胆) | 東海(岐阜・静岡・愛知・三重) |
東北(青森・岩手・宮城・秋田・山形・福島) | 近畿(滋賀・京都・大阪・兵庫・奈良・和歌山) |
北関東(茨城・栃木・群馬・山梨・長野) | 中国(鳥取・島根・岡山・広島・山口) |
南関東(埼玉・千葉・東京・神奈川) | 四国(徳島・香川・愛媛・高知) |
北陸(新潟・富山・石川・福井) | 九州(福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島・沖縄) |
【各種DI】
項目 | DI | 前月比 |
|---|---|---|
売り上げDI(対前月) | 51.6 | 2.7 |
売り上げDI(対前年同月) | 50.4 | 0.7 |
生産・出荷量DI(対前年同月) | 49.5 | 1.0 |
仕入れ単価DI(対前年同月) | 69.9 | 0.2 |
販売単価DI(対前年同月) | 61.7 | 0.3 |
在庫DI(対前年同月) | 52.4 | 0.3 |
設備稼働率DI(対前年同月) | 50.5 | 0.8 |
時間外労働時間DI(対前年同月) | 50.8 | 0.8 |
従業員数DI:正社員(対前年同月) | 50.2 | 0.0 |
従業員数DI:非正社員(対前年同月) | 49.9 | 0.1 |
雇用過不足DI:正社員 | 60.6 | 0.3 |
雇用過不足DI:非正社員 | 55.1 | 0.1 |
設備投資意欲DI | 47.5 | 0.0 |
金融機関の融資姿勢DI | 53.9 | -0.1 |
【TDB景気動向調査ご協力企業さま募集】
当調査は全国で2万3千社を超える企業にご協力いただいている、月次の景況調査では国内最大の統計調査です。
ご協力いただける企業さまは、当調査の主旨をご一読のうえ、ご登録フォームから必要事項をご入力してください。
※ご協力企業さまは当調査の「各種DI推移表」や「企業の声一覧」などをご覧いただけます(特典の詳細はこちら)
次回発表日は12月3日(木)13時30分を予定しております。
Contact Usお問い合わせ先
担当部署
株式会社帝国データバンク 情報統括部 TEL:03-5919-9343 Email:keiki@mail.tdb.co.jp