倒産件数、2年連続で5000件超
物価高、人手不足が中小企業を直撃
概況・主要ポイント
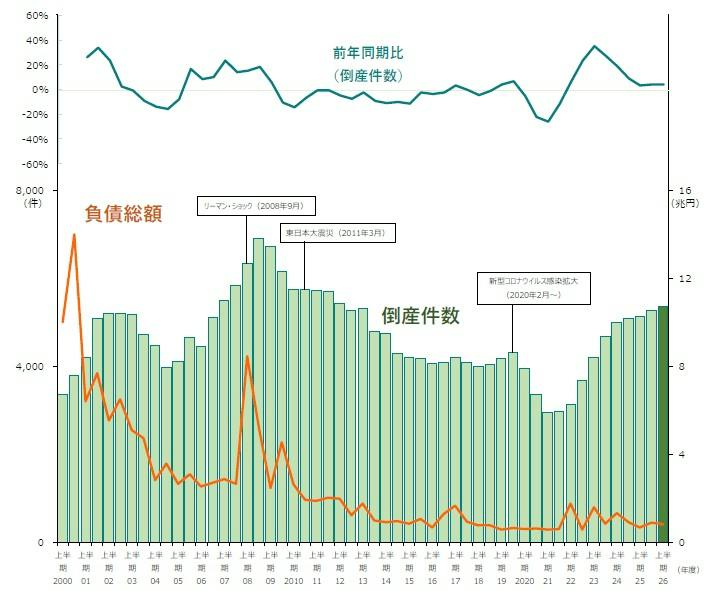
- 2026年度上半期の倒産件数は5362件(前年同期5146件、4.2%増)となり、上半期としては2年連続で5000件を上回った。半期ベースでみると、2021年度下半期(2978件)以降、10半期連続の増加となった。10半期連続の増加は2000年度以降で最長。このままのペースで推移すると、3年連続の年度1万件超えが見込まれる
- 2026年度上半期の負債総額は8304億700万円(前年同期6705億800万円、23.8%増)となった。上半期としては4年ぶりに前年を上回ったものの、2年連続で1兆円を下回っており、中小零細規模の倒産が目立った。負債額トップは、クレジットカード売上代金の早期決済代行サービスを手がけていた㈱全東信(2026年7月、破産)の1151億6400万円
- 業種別にみると、主要7業種中5業種で前年を上回った。『サービス業』(前年同期1348件→1440件、6.8%増)が最も多く、『小売業』(同1120件→1131件、1.0%増)、『建設業』(同1013件→1071件、5.7%増)が続いた
- 地域別にみると、9地域中7地域で前年を上回った。『関東』(前年同期1772件→1839件、3.8%増)で、2014年度上半期(1824件)以来12年ぶりに1800件を超えた
- 「物価高倒産」は628件判明し、過去最多を更新した
- 「人手不足倒産」は225件判明し、2年連続で200件を超えた
- 「後継者難倒産」は296件判明し、上半期としては過去最多となった
- 「ゼロゼロ(コロナ)融資後倒産」は279件判明し、2年連続で減少した
業種別
主要7業種中5業種で前年を上回る 『サービス業』が過去最多
業種別にみると、主要7業種中5業種で前年を上回った。『サービス業』(前年同期1348件→1440件、6.8%増)が最も多く、『小売業』(同1120件→1131件、1.0%増)、『建設業』(同1013件→1071件、5.7%増)が続いた。一方で、『製造業』(同552件→545件、1.3%減)と『運輸・通信業』(同222件→220件、0.9%減)は、前年から微減となった。
半期ベースでみると、『サービス業』は2000年度以降で最も多く、『小売業』は2008年度下半期(1155件)に次いで過去2番目に多かった。『建設業』は4半期連続で1000件を超えた。
業種を細かくみると、『サービス業』では、「医療」(前年同期95件→115件)が大幅に増加した。『小売業』では飲食関連産業で増加が目立ち、「飲食料品小売」(同176件→206件)や「飲食店」(同451件→459件)が全体を押し上げた。『建設業』では、内装工事や防水工事などの「職別工事」(同465件→527件)が大きく増加した。
主因別
『不況型倒産』は4359件、5半期連続で4000件を超える
主因別にみると、「販売不振」が4305件(前年同期4215件、2.1%増)で最も多く、全体の80.3%を占めた。「輸出不振」(前年同期2件→3件、50.0%増)や「売掛金回収難」(同30件→23件、23.3%減)などを含めた『不況型倒産』の合計は4359件(同4276件、1.9%増)となり、2024年度上半期(4171件)以降、5半期連続で4000件を上回った。
「経営者の病気、死亡」(前年同期175件→204件、16.6%増)は、2000年度以降で初めて200件を超えた。粉飾などを含む「放漫経営」(同97件→104件、7.2%増)は、過去10年で最多だった。
※倒産主因のうち、販売不振、輸出不振、売掛金回収難、不良債権の累積、業界不振を『不況型倒産』として集計
態様別
「破産」は4967件、全体の92.6%を占める
態様別にみると、『清算型』倒産の合計は5176件(前年同期4993件、3.7%増)となり、上半期としては2013年度(5153件)以来13年ぶりに5000件を超えた。『再生型』倒産は186件(同153件、21.6%増)発生し、3半期連続で増加し、過去10年で最多となった。
『清算型』では、「破産」が4967件(前年同期4816件、3.1%増)と全体の92.6%を占めた。「特別清算」は209件(同177件、18.1%増)と前年から大きく増加し、上半期としては初めて200件を超えた。
『再生型』では、「民事再生法」が176件(前年同期147件、19.7%増)発生し、個人が144件、法人が32件だった。「会社更生法」は10件(同6件、66.7%増)となり、このうち4件が小規模会社更生によるものだった。
規模別
負債「5000万円未満」が過去最多、増加目立つ中小零細規模の倒産
負債額を規模別にみると、「5000万円未満」が3360件(前年同期3204件、4.9%増)となり、2000年度以降で最多を更新した。「5000万円以上1億円未満」の倒産は796件(同727件、9.5%増)と過去10年で最多となり、中小零細規模の倒産が増加した。
資本金を規模別にみると、『個人+1000万円未満』の倒産が3895件(前年同期3747件、3.9%増)発生し、2000年度以降で最多となった。
業歴別
『新興企業』は1540件、上半期としては過去2番目の多さ
業歴別にみると、「30年以上」が1687件(前年同期1604件、5.2%増)で最多となり、2011年度下半期(1700件)に迫るおよそ15年ぶりの水準となった。このうち、老舗企業(業歴100年以上)の倒産は88件(同71件、23.9%増)発生した。
業歴10年未満の『新興企業』〈「3年未満」(前年同期220件→212件、3.6%減)、「5年未満」(同323件→331件、2.5%増)、「10年未満」(同985件→997件、1.2%増)〉は1540件(前年同期1528件、0.8%増)となり、上半期としては2009年度(1633件)に次ぎ過去2番目に多く、全体の28.8%を占めた。内訳を業種別にみると、「サービス業」(同508件→529件、4.1%増)が最も多く、「小売業」(同354件→372件、5.1%増)、「建設業」(同319件→285件、10.7%減)が続いた。
地域別
9地域中7地域で前年を上回る 『関東』は12年ぶりに1800件超
地域別にみると、9地域中7地域で前年を上回った。『関東』(前年同期1772件→1839件、3.8%増)は、2014年度上半期(1824件)以来12年ぶりに1800件を超えた。『中部』(同686件→717件、4.5%増)は、9半期連続で増加した。『近畿』(同1298件→1359件、4.7%増)は、上半期としては過去10年で最多となった。
最も増加率が高かったのは『北海道』(前年同期141件→162件、14.9%増)で、次いで『九州』(同434件→481件、10.8%増)が高く、ともに上半期としては5年連続で前年を上回った。そのほか『北陸』(同191件→206件、7.9%増)も前年から増加し、特に「石川」(同34件→46件)の増加が件数を押し上げた。
都道府県別にみると、47都道府県中26都道府県が前年を上回った。「兵庫」(前年同期306件→327件)と「福岡」(同221件→253件)は2000年度以降で最も多かった。
物価高倒産
物価高倒産は628件判明 過去最多を更新
「物価高倒産」は、628件(前年同期488件、28.7%増)判明し、集計を開始した2018年度以降で最多を更新した。このペースで推移すると、2026年度の累計は1000件超えが見込まれる。業種別では、『建設業』(176件)が最も多く、『小売業』(140件)、『製造業』(101件)が続いた。業種を細かくみると、「職別工事」(前年同期50件→75件)が大幅に増加した。
人手不足倒産
人手不足倒産は225件判明 2年連続で200件超
「人手不足倒産」は、225件(前年同期214件、5.1%増)判明し、2年連続で200件を超えた。上半期としては、集計を開始した2013年度以降で最多を更新した。業種別では、『建設業』(70件)が最も多く、『サービス業』(63件)、『製造業』(25件)が続いた。従業員数別では、「10人未満」が182件と全体の約8割を占めた。
後継者難倒産
後継者難倒産は296件判明 上半期としては過去最多
「後継者難倒産」は、296件(前年同期264件、12.1%増)判明し、2年連続で前年を上回った。上半期としては、集計を開始した2013年度以降で最多を更新した。このペースで推移すると、2026年度の累計は600件前後が見込まれる。業種別では、『建設業』(70件)が最も多く、『サービス業』(57件)、『小売業』(56件)、『製造業』(47件)が続いた。
ゼロゼロ(コロナ)融資後倒産
ゼロゼロ(コロナ)融資後倒産は279件判明 2年連続で減少
「ゼロゼロ(コロナ)融資後倒産」は、279件(前年同期334件、16.5%減)判明し、上半期としては2年連続で前年を下回った。業種別では、『小売業』(60件)が最も多く、『建設業』(58件)、『卸売業』(51件)が続いた。負債額を規模別にみると、「1億円以上5億円未満」が118件で最多、「5000万円未満」が78件で続いた。
注目の倒産動向 -1
「アパレル関連企業」の倒産動向
5年連続での増加観測 「製造」「卸」で苦戦目立つ
「製造」「卸」は1-9月累計で前年同期比増 製造・仕入れコスト上昇が負担に
2026年1-9月で発生したアパレル関連企業の倒産は累計で210件。前年同期の212件とほぼ同ペースの高水準で推移し、通年では5年連続の増加で着地する可能性もある。
アパレル関連企業の倒産を業態別に見ると、「製造」は1-9月累計で前年同期比4.0%増となる52件、「卸」は同9.9%増となる78件といずれも増加基調で推移している。一方で、「小売」は同12.1%減の80件となった。製造・仕入れコストの上昇と小売価格との板挟みとなる川中業種が苦戦し、特に製造は小規模の婦人服や肌着、紳士服や制服等の縫製業者が目立った。
負債規模で最大の倒産は、婦人・子供向け重衣料のOEM・ODMを手がけていたカフカ㈱(愛知県、7月破産)で約60億4500万円。海外工場の外注費が為替変動で上昇したことが要因のひとつにあり、同様に卸・小売では円安を背景とする業績悪化が増えている。次いで負債が大きかったのは、婦人服カットソーなどを製造していたドッグ繊維㈱(和歌山県、1月破産)の約25億円。競争力低下により設備投資分の投資を回収できなかった。全体として、コスト上昇による薄利での展開が続くなかで設備投資や運転資金として導入した借入金が負担となり、金融機関へ返済を猶予しながら再建を図る企業が多い。負債規模として3番目以降の㈱PMプロジェクト(東京都、アパレル小売、約21億円)、㈱クローバー(大阪府、アパレル小売、約17億円)、船場管理㈱(大阪府、アパレル卸、負債16億7400万円)は、いずれも事業を別会社に譲渡し、特別清算で金融債務等を圧縮する第二会社方式での事業再生を選択した。衣料品の倒産は12月に多くみられることから、年末までの推移も注目される。
注目の倒産動向 -2
「歯医者」の倒産・休廃業解散動向
過去最多ペース 都市部と地方で進む二極化
「担い手不足」が顕在化、競争激化と高齢化も追い打ち
2026年1-9月に発生した「歯医者(歯科医院)」の休廃業・解散(以下「廃業」)は120件発生し、前年同期(106件)から14件・約1割の増加となった。9カ月累計の廃業件数としては2年連続で100件を超えた。また、倒産(負債1000万円以上、法的整理)は23件発生し、同期間で過去最多となる計143件の歯医者が消滅した。
「コンビニより多い」といわれる歯医者の競争も、地域によって様相が異なる。都市部では、大型医療法人やマウスピース矯正など自由診療に強みを持つ専門医院の開院が相次ぎ、新患獲得競争が激化している。一方、地方では人口減少や高齢化を背景に患者数が減少し、小規模医院ほど厳しい経営環境に置かれている。廃業により治療先の確保が難しくなる地域もあり、歯科業界では「競争過多の都市部」と「担い手不足の地方」という二極化が鮮明となっている。
過去5年間に廃業となった歯医者のうち、直近期の業績が判明した120件の損益動向をみると、半数超が黒字経営だった。また、廃業時の院長年齢は平均で70歳(2026年9月時点)を超えており、高齢化や後継者不足を背景とした自主的な閉院が増えている。経営面では黒字を維持していても、「子どもが継がない」「承継相手がいない」といった理由から閉院を選択する「静かな廃業」が歯科業界で広がっている可能性がある。
今後も診療報酬改定への対応に加え、医療DXへの投資や人件費上昇への対応が求められるなかで、経営変化への対応が難しい歯医者では、先行きへの諦めから余力のあるうちに事業を畳む廃業がさらに増加するとみられる。
今後の見通し
年度上半期の倒産、2年連続の5000件超 物価高・人手不足が中小事業者を直撃
2026年度上半期の全国企業倒産は5362件発生し、2年連続で5000件を超えた。前年同期(5146件)を216件上回り、5年連続の増加となった。中東情勢の悪化を背景として原材料価格やエネルギー価格が高騰したほか、財政悪化懸念と日米金利差の影響による円安の進行で物価上昇が続き、とくに4月以降、物価高倒産が高水準で発生した。また、従前から続く人手不足や後継者難などを要因とする中小事業者の倒産も高水準で推移、倒産と前後して粉飾が発覚するケースも相次いだ。
負債総額は8304億700万円となり、前年同期(6705億800万円)を23.8%上回った。負債100億円以上の倒産が7件発生し、全体を押し上げた。最大の倒産となった全東信(負債1151億6400万円、7月破産)に関しては、60以上におよぶ金融機関が融資を行っていたが、同社が本社を置く大阪の金融機関が取引を減らしていた一方で「越境融資」が増加、また長年にわたる「粉飾」も指摘されるなど話題となった。
金利上昇で注目される企業の収益環境の変化
9月18日、日本銀行は政策金利を1.25%へと引き上げることを決定した。1995年以来、31年ぶりの水準となるが、過度のインフレや円安の進行を抑制することを目的に、今後も追加利上げの可能性が高いとみられている。ゼロ金利時代から「金利ある世界」へと移行するなか、企業は資金の調達金利と利益確保のバランスをこれまで以上に意識した資金運営にシフトしていかなければならない。
帝国データバンクが行った「日銀の追加利上げが企業に与える影響度調査」(調査対象16.8万社、9月18日発表)による最新の試算では、借入金利が現状から 0.25%上昇した場合、金利負担の増加で経常損益が黒字から赤字へ転換する企業は約 2700 社・1.6%発生すると試算。
業種別では「不動産業」への影響が最も大きく、経常黒字から赤字に転落する企業は 3.6%となった。長期金利も上昇しており、企業からは「物価高、金利上昇により売れ行きが悪くなっていく可能性がある」(建物売買)との声も聞かれる。不動産業界に関しては、9月に金融庁が公表した『2026事務年度 金融行政方針』においても「不動産等の信用リスク」として、投融資方針や案件審査、リスク管理の実効性を確認していくことが示されている。金利情勢と併せて動向を注視していく必要があるだろう。
企業間の競争力格差は拡大、倒産は高水準で発生する可能性
10月1日以降、各都道府県で最低賃金が順次発効され、人件費が引き上げられる。人材確保が難しく、人手不足倒産も高水準で発生しているなかで、企業は人件費高騰にも対応していかなければならない。特に中小・小規模企業が人件費の上昇にあわせて価格転嫁をどれだけ進められるかがポイントとなるだろう。また、物価上昇が続くなかにあって、消費者の生活防衛意識もしばらく続くものとみられ、2026年度上半期に増加が目立った飲食料品小売のほか、木造建築工事などの業界動向が引き続き注目される。
国内景気は今後もAI、半導体関連企業がけん引するものとみられるが、こうした恩恵の及ばない企業や、コロナ禍からの業績回復に至らず、収益悪化と借入負担からリスケ対応で事業を継続している企業との二極化がさらに強まりそうだ。9月の倒産件数は前年比減少となったが、成長戦略やインフレ経済のもとで、企業間格差は拡大している。こうした状況下、企業倒産は中小・小規模企業を中心に2026年度下半期も5000 件を超えるペースで推移するものとみられる。