SUMMARY
2024年度の企業の平均借入金利は1.20%となり、3年連続で上昇した。上昇幅は0.16ポイントで、調査を開始した2006年度以降では最大。コロナ融資の借り換えや一般融資における金利上昇などによる影響が色濃く表れた。都道府県別では、「奈良県」が0.86%と最も低く、ほとんどの都道府県で平均借入金利は上昇した。長期金利の上昇が続くなかで、引き続き平均借入金利が上昇する可能性は高く、企業業績への影響拡大が懸念される。
帝国データバンクは企業単独財務ファイル「COSMOS1」(103万社・850万期)を用いて、非営利・特殊法人などを除く国内企業の2006年度~2024年度の平均借入金利を算出し、集計・分析した。
平均借入金利は、有利子負債(銀行等、保険、ノンバンク、個人借入などを含む借入金、社債、CP等を含む総額)に対する支払利息の割合。
本レポートでは、平均値にトリム平均を用いている。全体の最大値および最小値から合計10%分のデータを除き、平均を算出した。
平均借入金利は4年連続で上昇、3年連続1%超
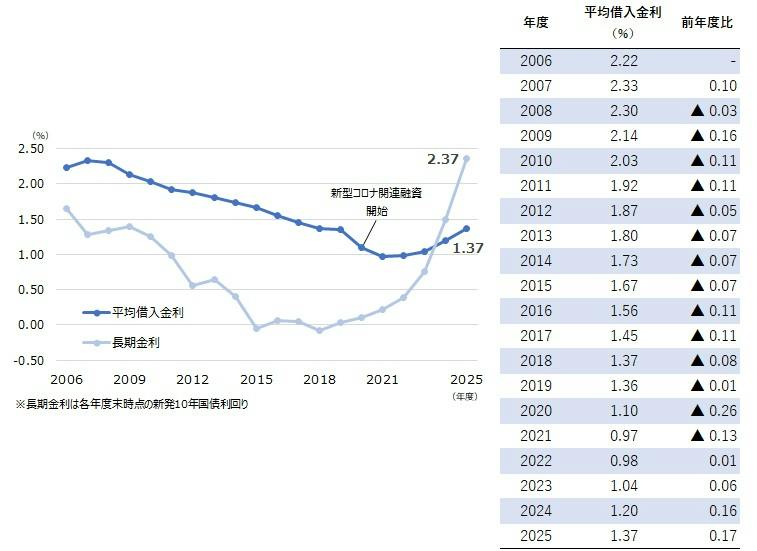
2025年度の企業の平均借入金利は1.37%となり、前年度から0.17ポイント上昇した。上昇は4年連続で、上昇幅は、2006年度の調査開始以降で最大となった。
企業の平均借入金利は、2007年度(2.33%)をピークに14年連続で低下し、2020年度には新型コロナに伴う実質無利子・無担保の融資(コロナ融資)拡大で大幅に低下した。その後、2021年度を底として2022年度以降は上昇基調に転じた。2023年度以降はコロナ融資の借り換えや一般融資における貸出金利の引き上げ、さらに2024年度以降は長期金利が急速に上昇したことも影響した結果、平均借入金利はコロナ禍前の水準に戻った。
また、長期金利は2年連続で平均借入金利を上回り、両者の差は1.00ポイントに拡大した(前年度の差は0.30ポイント)。
平均借入金利の推移
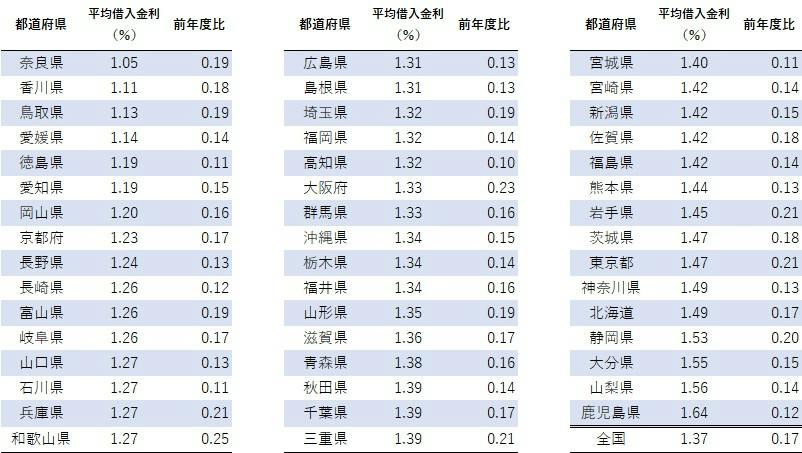
都道府県別にみると、平均借入金利が最も低かったのは「奈良県」の1.05%。以下、「香川県」(1.11%)、「鳥取県」(1.13%)と続いた。前年度(2024年度)と比較すると、すべての都道府県で平均借入金利は上昇した。全都道府県で上昇するのは、2007年度以降では初めてとなる。
2006年度の調査開始以降、常に低金利県の上位に入る「奈良県」は、業歴が長く財務内容の安定した企業が多いことが背景にある。「香川県」は大都市圏に比較的近いうえ、四国は各県に2つ地銀が存在するなど金融機関による顧客獲得競争が根強く、他地域に比べ金利競争が激しくなりやすい。低金利県の順位では「愛媛県」が4位、「徳島県」が5位となったほか、「高知県」も前年度の31位から21位へ上昇しており、四国における金融機関の競争の激しさがうかがえる。前年度からの上昇幅が最も大きかったのは、「和歌山県」の0.25ポイント。近畿圏では「大阪府」「兵庫県」も0.20ポイント以上上昇した。
都道府県別の平均借入金利(2025年度、低金利順)
2026年度の平均借入金利はさらに上昇か
2025年度の企業の平均借入金利は4年連続で上昇し、前年度からの上昇幅も過去最大となった。低金利のコロナ融資から一般融資への借り換えや返済が進んだことに加え、長期金利が大きく上昇したことなどによる基準金利の上昇が背景にある。都道府県別で見ても、すべての都道府県で平均借入金利が上昇した。
長期金利は2026年9月に3%台へ上昇して以降、概ね3%前後で推移している。企業からは「金融機関から金利引き上げの要請を受けることが増えた」との声が聞かれる。一方、金融機関からも「企業側に金利の引き上げが受け入れてもらいやすくなった」との声があがる。長期金利と平均借入金利の差が拡大していることを踏まえると、企業に対する平均借入金利の上昇圧力は、今後さらに強まる可能性がある。
預金金利の上昇は、手元資金の潤沢な企業にとって受取利息の増加などにつながり、一定のプラス効果をもたらす。しかし、過剰債務や収益力低下に直面する企業にとって、借入金利の上昇はさらなる利益の下押し要因となりかねない。2026年度の平均借入金利はさらに上昇する可能性が高く、企業の収益環境に与える影響度は大きくなりそうだ。
Contact Usお問い合わせ先
担当部署
株式会社帝国データバンク 情報統括部 TEL:03-5919-9341 Email:tdb_jyoho@mail.tdb.co.jp