飲食料品の消費税率引き下げに関する企業の意識調査
飲食料品の消費税率引き下げ、業種で明暗分かれる ~ 食品小売は売り上げ+1.58%、飲食店は▲3.94%を見込む、企業の54.5%が経済活性化の効果を慎重視 ~
SUMMARY
飲食料品の消費税率引き下げが日本経済の活性化に「つながる」と回答した企業は18.0%となり、「つながらない」は54.5%だった。自社の売り上げについては76.9%が「変わらない」と回答し、回答結果から試算した期待売上増減率は+0.16%となった。一方、業種別では、飲食料品小売が+1.58%、飲食店が▲3.94%となり、売り上げ見通しに大きな違いがみられた。企業からは、家計負担の軽減への期待に加え、外食から内食・中食への需要移動や、レジ・会計システムの変更負担を懸念する声もあがった。
- 調査期間は2026年8月18日~8月31日。調査対象は全国2万2,060社で、有効回答企業数は1万560社(回答率47.9%)。なお、本調査は、調査時点で示されていた政府の基本方針を前提として実施したものであり、期待売上増減率は政策効果の予測値ではない
はじめに
物価上昇が家計を圧迫するなか、飲食料品にかかる消費税率の引き下げは、毎日の買い物負担を直接軽減する政策として注目されている。政府は、2027年4月から2年間、飲食料品の税率を8%から1%へ引き下げ、その後8%へ戻し、給付付き税額控除へ移行する基本方針を示している。ただし、実施には関連法案の成立が必要であり、時期や制度の詳細は今後変更される可能性がある。
飲食料品の税率引き下げには、物価高による家計負担を軽減する効果が期待される。同時に、食品価格の低下によって家計に余裕が生まれ、食品の購入量や食品以外の消費が増える可能性もある。ただし、税率が引き下げられても、原材料費や人件費、物流費の上昇が続けば、減税効果が値上げに吸収される可能性もあり、減税分が販売価格に反映されなければ、家計が実感する恩恵は小さくなる。
もう一つの焦点は、影響が業種によって異なる点である。家庭向け食品が店内飲食より割安になれば、食品小売や中食には追い風となる一方、飲食店では客足が減少する懸念が生じる。また、2年後に税率を戻す設計は、消費の反動だけでなく、レジや値札、会計処理を再び変更する負担もともなう。財源や社会保障との関係をどのように説明するかも、政策への納得感を左右する。
そこで、帝国データバンクは、飲食料品の消費税率引き下げに関する企業の見解について調査を実施した。本調査は、TDB景気動向調査2026年8月調査とともに行った。
消費税率引き下げ、日本経済に「活性化」は18.0%にとどまる
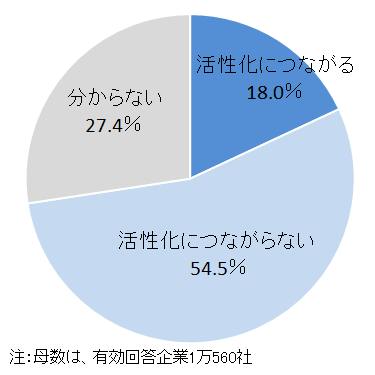
飲食料品にかかる消費税率の引き下げが日本経済の活性化につながるか尋ねたところ、「活性化につながる」は18.0%にとどまった(図表1)。一方、「活性化につながらない」は54.5%、「分からない」は27.4%となった。活性化に対して否定的な見方は肯定的な見方の約3倍にのぼり、企業の多くが、消費税率引き下げによる効果が経済全体へ十分に広がるかを慎重に見ている様子がうかがえる。
【図表1 消費税率引き下げにより日本経済の活性化につながるか】
ただし、この結果は消費税率の引き下げ自体への賛否を示すものではない。企業コメントをみると、減税に一定の意義を認めながらも、2年間という実施期間や対象範囲、財源などを理由に、景気刺激効果を疑問視する意見が少なくなかった。
企業からは、「2年間では、税率を戻す際に消費控えが起きる。恒久的でなければ効果は弱い」(一般土木建築工事)との声があがった。政策の導入直後だけでなく、税率を戻す際の反動まで含めて効果を判断している。また、「全産業を一律に下げないと、企業の設備投資も伸びない」(貸家)との意見もあり、対象を飲食料品に限定することの公平性や、企業活動への波及効果を慎重に捉えていることが分かる。
売り上げへの影響は限定的、期待売上増減率は+0.16%
飲食料品の消費税率引き下げが自社の売り上げに及ぼす影響について尋ねたところ、「変わらない」とした企業が76.9%を占めた(図表2)。「増加」を見込む企業は7.9%、「減少」は3.1%、「分からない」は12.0%となった。
増加を見込む企業の回答分布をみると、「3%以上5%未満」と「1%以上2%未満」が、ともに1.7%で最も高かった。以下、「5%以上10%未満」(1.4%)、「1%未満」(1.3%)、「2%以上3%未満」(1.2%)と続いた。また、10%以上の売り上げ増加を見込む企業も0.6%あった。
一方、減少を見込む企業の回答分布では、「5%以上10%未満」が0.9%で最も高く、「3%以上5%未満」(0.7%)、「1%未満」(0.4%)と続いた。減少を見込む企業は全体の3.1%にとどまるものの、10%以上の減少を見込む企業も0.5%あった。一部の企業では、経営への影響が無視できない規模の落ち込みを想定している。
【図表2 消費税率引き下げによる売り上げ増減見通し】
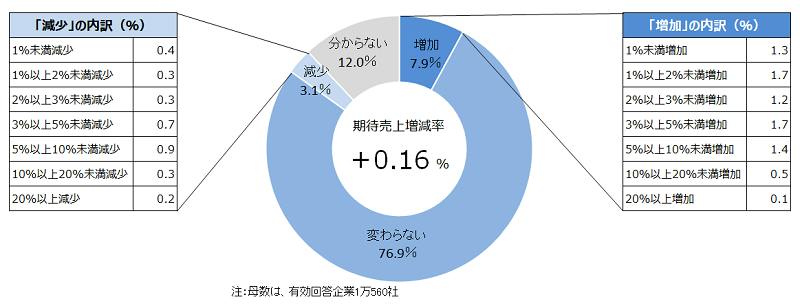
期待売上増減率を試算したところ、全産業では+0.16%となった(「分からない」は算出対象から除く)[1]。この試算からは、減収より増収を見込む企業がやや多いものの、回答企業の見通しを均した増減率は小幅にとどまることが分かる。
企業からは、「食料品の減税で家計に余裕ができ、その分が他の商品購入につながる可能性がある」(他の事業サービス)との声があがった。食品以外の業種にも、家計の購買力上昇による効果が波及するという見方である。
一方で、「資材や輸送費の税率が変わらなければ、製品価格には十分反映されず、効果は限定的である」(他の食料品製造)との意見もあった。売り上げへの効果は、税率の引き下げ幅だけでなく、コスト上昇や販売価格への反映状況にも左右される。さらに、「外食の税率が据え置かれるなら、内食の比重が高まり、外食業界には逆風となる」(食料・飲料卸売)との声が聞かれた。減収は需要そのものの減少だけでなく、外食から内食・中食への需要移動によって生じるとの見方である。
食品小売は+1.58%、飲食店は▲3.94%、業種間で影響分かれる
売り上げ増減見通しを業種別にみると、政策との接点が強い業種ほど回答が大きく分かれた。
飲食料品小売では、40.9%が増収を見込み、期待売上増減率は+1.58%となった。とりわけ、幅広い食品を扱う各種食料品小売では+2.63%、料理品小売では+1.35%だった。飲食料品・飼料製造でも29.9%が増収を見込み、期待増減率は+1.14%である。家庭向け食品の価格低下が、購入数量や購入点数を押し上げるとの見方である。
【図表3 食品関連および宿泊業への影響】
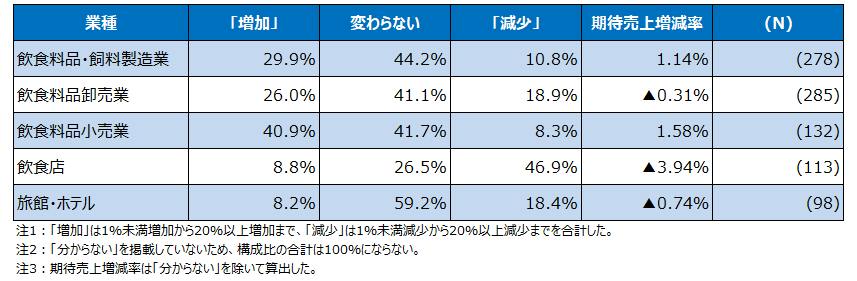
一方、飲食店では46.9%が減収を予想し、期待売上増減率は▲3.94%となった。旅館・ホテルも▲0.74%だった。詳細にみると、食堂・料理店等は▲3.53%、酒場・ビヤホール等は▲7.57%となっている。業態によって見込みの程度に差はあるものの、外食関連業種が厳しい影響を想定している様子がうかがえる。店内飲食の税率が据え置かれる場合、家庭向け食品との価格差が広がり、内食・中食へ需要が移ることへの懸念が表れている。
飲食料品卸売では、26.0%が増収、18.9%が減収を見込んだ。増収を見込む企業の割合は減収を見込む企業を上回ったものの、減収を見込む企業の想定幅が相対的に大きかったため、期待増減率は▲0.31%となった。詳細にみると、乾物・缶詰等は+2.16%を見込む一方、酒類は▲2.98%、穀類・豆類は▲1.84%、野菜・果実は▲0.64%などとなった。食品卸売では、小売向けか外食向けかという販売先の違いが、売り上げ見通しを左右している可能性がある。
企業からは、「自社は消費増の恩恵を受けるが、外食を中心に売り上げ減少となる業種への配慮が必要」(各種食料品小売)との声があがった。増収期待が比較的高い食品小売からも、外食などへの影響に配慮を求める意見が聞かれた。政策が、食品関連産業全体に一様な恩恵をもたらすものではないとの認識を示している。また、「弁当や持ち帰りが増えれば、包装資材部門の売り上げが伸びる可能性がある」(包装用品卸売)との意見もあった。外食から内食・中食への需要移動が、食品関連業種だけでなく、包装資材などの周辺産業にも波及する可能性を示している。
おわりに
本調査からは、飲食料品の消費税率引き下げに対する企業の慎重な評価と、業種による影響の非対称性が明らかとなった。企業全体では54.5%が日本経済の活性化につながらないと回答し、自社の売り上げについても76.9%が変わらないと予想した。期待売上増減率も+0.16%にとどまり、全体としては、売り上げを大きく押し上げるとの見方は少ない。
一方、全産業の平均値だけでは、政策の重要な側面を捉えられない。食品小売や家庭向け加工食品では需要増が期待されるが、飲食店や酒類卸売、宿泊業などでは需要後退への警戒が強い。飲食店の▲3.94%、酒場・ビヤホール等の▲7.57%という見通しは、外食産業が内食・中食への需要移動を強く懸念していることを表している。
調査結果を踏まえると、政策の実施にあたっては、主に三つの論点が重要になると考えられる。
第一に、家計負担の軽減だけでなく、外食から内食・中食への需要移動を含め、業種ごとに異なる影響を考慮する必要がある。第二に、導入時と終了時に発生する価格表示、レジ、会計システムなどの変更について、事業者が対応できる十分な準備期間を確保するとともに、必要な支援を検討することが求められる。第三に、外食・宿泊業への影響、税率区分、財源、2年後の移行方針を一体的に説明し、企業と家計の予見可能性を高めることが重要である。また、食品製造や卸売では、家庭向けか業務用かという販路によって影響が異なる可能性がある。支援策を実施する際には、実際の販売価格、数量、売上高に加え、販売先別の動向を継続的に検証する必要がある。
レジや価格表示、会計システムの変更負担は、店舗数や取扱商品数、取引件数などによって異なる。支援策を設計する際には、企業規模や期間だけでなく、実際の業務負担を左右する事業特性を考慮することが重要となろう。
[1] 期待売上増減率は、選択肢に次の代表値を割り当てて試算した。具体的には、「20%以上」は20%、「10%以上20%未満」は15%、「5%以上10%未満」は7.5%、「3%以上5%未満」は4%、「2%以上3%未満」は2.5%、「1%以上2%未満」は1.5%、「1%未満」は0.5%とした(増加と減少で符号は逆になる)。また、「変わらない(0%)」は0%とした。この試算は、政策効果の予測値ではなく、回答の方向と強さを要約した指標。なお、企業ごとの売上高による加重は行っておらず、回答企業1社を同じ重みとして算出している。
Contact Usお問い合わせ先
担当部署
株式会社帝国データバンク 情報統括部 TEL:03-5919-9343 Email:keiki@mail.tdb.co.jp