産業分類の再編と構築(1)『AI基盤産業』
AI投資、半導体から通信・電力へ波及 ~ 6つの機能別景気DIで捉える「インフラ投資連鎖」と温度差 ~
情報統括部 情報統括課
主席研究員 窪田剛士
市場拡大が続くAI業界。技術革新や社会課題を起点とする新たな需要を捉えるため、既存の産業分類を横断して関連産業を再編する。本レポートでは、半導体、データセンター、通信、電力、冷却、設計・構築・ソフトウェア統合などを「AI基盤産業」として捉え、多角的に分析を試みた。
【要約】
- AI基盤産業は6つの機能ブロックで構成し、各ブロックを同じ重みづけで評価する均等加重方式により、ブロック別景気DIの単純平均を算出。対象企業全体の平均的な景況感や市場規模ではなく、AI需要が6つの機能へどこまで広がっているか、構成分野間にどのような温度差があるかを把握した。
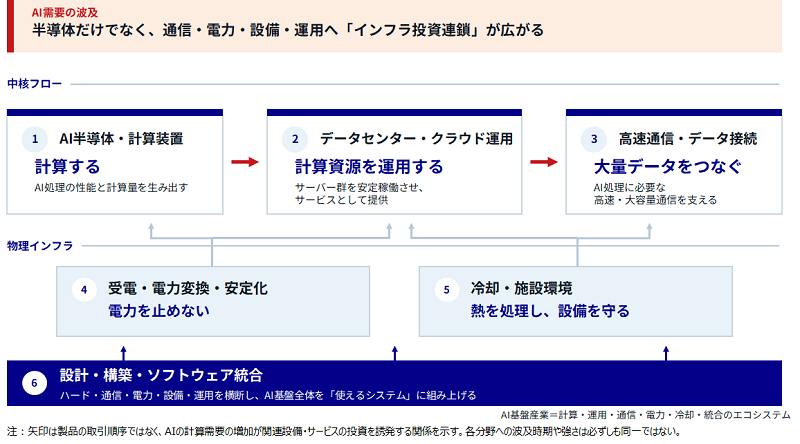
- AI基盤産業の景気DIは、長期的には全産業とおおむね同じ景気循環をたどりつつ、総じて高い水準で推移している。足元では生成AIの普及による計算需要の増加を起点として、半導体・計算装置の増強が、データセンター、高速通信、受電・電力変換などの関連投資を順次呼び起こす「インフラ投資連鎖」と整合的な動きがみられる。
- インフラ投資連鎖は6つの分野へ一斉かつ均等に広がるわけではなく、需要の強さや投資時期には温度差がある。6つの機能を分けて捉えることで、投資がどの分野まで波及しているかに加え、受電、通信、冷却など、次の投資を遅らせるボトルネックを把握しやすくなる。
【図1 AI需要を起点とするインフラ投資連鎖】
はじめに
既存の産業分類は、企業の主たる事業内容を基準として整理されているため、技術革新や社会課題を背景に複数産業へまたがって生まれる新たな需要を捉えにくい。そこで、関連する産業を再編・加工し、共通する機能や需要を軸に新たな産業群として捉えることで、成長分野の広がりや産業間の連関を把握しやすくなる。
本レポートでは、AI関連需要を支える産業について、半導体だけでなく、データセンター、通信、電力、冷却、システム構築までを一体として捉え、「AI基盤産業」として再分類する。これにより、AI投資が関連産業へどのように波及しているか、可視化を試みる。
本レポートでは、AIの計算需要の増加を起点として、半導体・サーバーの増強が、データセンター、通信、電力、冷却、設計・構築へと関連投資を順次呼び起こす動きを「インフラ投資連鎖」と定義する。6つの機能ブロックの景況感を比較することで、この連鎖がどの分野まで及んでいるか、また、どの分野で滞っているかを捉える。
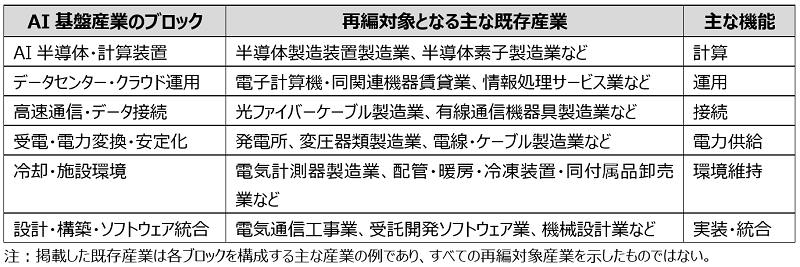
- これはTDBの公式分類ではなく、景気分析・企業動向分析のため独自に再分類したもので、TDB産業分類上で、AI基盤を構成する機能面で関連の深い供給側産業を横断的に束ねた。なお、本分類は既存の産業分類を置き換えるものではなく、新たな需要や産業間の連関を横断的に捉えて分析するための補助的なものである。
1. AI基盤産業(AI計算・通信・電力基盤産業)
AI基盤産業は、半導体やサーバーだけの産業ではない。計算装置をサービスとして運用するデータセンター、大量のデータを運ぶ通信、装置を止めない電力、熱を処理する冷却、全体を組み上げる設計・構築・ソフトウェア統合が一体となった産業群である。
AI基盤は、AIモデルそのものではなく、モデルを学習・実行するための物理的・デジタル的な土台である。利用者からはクラウド上の計算サービスに見えても、その裏側では、半導体、サーバー、光通信、受変電、蓄電、冷却、建設工事が同時に動いている。
AIの利用拡大によって必要な計算量が増えると、まず半導体やサーバーなどの計算装置への需要が強まる。しかし、計算装置を増やすだけでは十分ではない。装置を収容するデータセンター、大量のデータを運ぶ通信回線、電気を安定して届ける受変電設備、発生する熱を処理する冷却設備も増強する必要がある。さらに、これらを一体として動かすための設計、施工、ソフトウェア統合が必要になる。このように、計算装置の増強は単独では完結せず、通信、電力、冷却、設計・構築などの補完的な投資を必要とする。
国の政策面では、経済産業省がAI・半導体産業基盤強化フレームに基づいて、次世代半導体、AI基盤モデル、ポスト5G情報通信、省エネルギー半導体などへの支援を掲げている[1]。データセンター整備では、国内の計算資源の確保に加え、電力インフラと通信インフラを効率的に整備する「ワット・ビット連携」が政策課題として示されている[2]。また、2026年4月からデータセンターの省エネに関する新たな措置が施行され、電力使用量やPUE(電力使用効率)などの報告・公表、将来の新設施設に対する効率基準が示されている[3]。
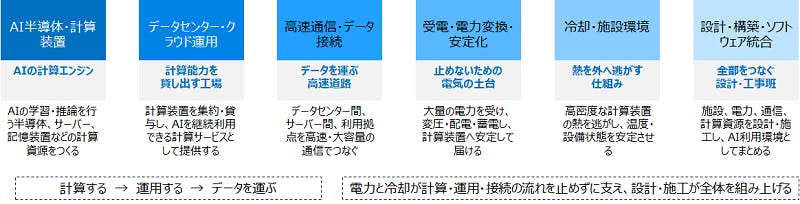
【図2 AI基盤産業の基本構造】
2. AI基盤産業を構成する6つのブロック
AI基盤産業は、「AI半導体・計算装置」「データセンター・クラウド運用」「高速通信・データ接続」「受電・電力変換・安定化」「冷却・施設環境」「設計・構築・ソフトウェア統合」の6ブロックから構成される。従来の業種分類ではなく、経済機能や社会課題への対応を軸に、バリューチェーンを横断して産業を束ねて分類を再構築している。
AI基盤産業の景気DIは、6つの構成ブロックをそれぞれ同じ重みづけで評価する「均等加重方式」により算出する。具体的には、各ブロックの景気DIを合計し、6で割った単純平均である。したがって、各ブロックのウェイトは正確に6分の1となる。
この方式を採用するのは、AI基盤産業の市場規模を測るためではなく、AI基盤を支える6つの機能全体の景況感をバランスよく捉えるためである。企業数や売上高、従業員数などで加重すると、母集団の大きい分野や大規模企業の多い分野の動きが合成指標を左右し、企業数の少ない新興分野やボトルネック分野の変化が埋もれやすくなる。各ブロックを同等に扱うことで、AI需要の波及範囲や構成分野間の温度差を把握しやすくしている。
なお、本指標は、AI基盤産業に属する全回答企業をまとめて算出した景気DIとは異なる。全回答企業をまとめる場合、結果として回答企業数の多いブロックの影響が大きくなる。一方、本指標では、回答企業数にかかわらず各ブロックを同じ重さで扱う。このため、本指標が示すのは「対象企業全体の平均的な景況感」ではなく、「AI基盤を構成する6つの機能の総合的な景況感」である。
各ブロックの景気DIは、再編対象とした既存産業の企業回答をブロック単位で集約して算出している[4]。
【表1 再編対象となる主な既存産業】
2.1. AI半導体・計算装置ブロック
- ひと言でいうと:AIの計算エンジン
AIの学習や推論を実行する半導体、集積回路、サーバーなどを供給する。AIの賢さを実際の計算へ変える心臓部であり、性能だけでなく、消費電力、供給量、更新速度が基盤全体を左右する。
- 構造上の役割:AIの学習・推論を行う半導体、サーバー、記憶装置などの計算資源をつくる
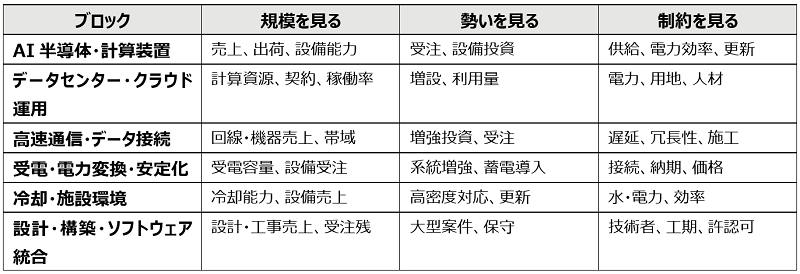
- 分析上の着眼点:生産・出荷、受注残、設備投資、消費電力当たり性能、供給制約を見る
2.2. データセンター・クラウド運用ブロック
- ひと言でいうと:計算能力を貸し出す工場
多数の計算装置を施設に集め、企業や研究者が必要な時に使えるサービスとして運用する。サーバーを並べるだけでなく、監視、障害対応、資源配分、データ保管を続けることで、計算能力を安定したサービスに変える。
- 構造上の役割:計算装置を集約・貸与し、AIを継続利用できる計算サービスとして提供する
- 分析上の着眼点:計算資源、稼働率、契約・利用量、設備増強、障害対応を見る
2.3. 高速通信・データ接続ブロック
- ひと言でいうと:データを運ぶ高速道路
学習データ、モデル、計算結果を、サーバー間、データセンター間、利用拠点の間で運ぶ。計算装置が速くても、通信が詰まれば全体は速くならない。光ファイバーや通信機器がAI基盤のデータ道路になる。
- 構造上の役割:データセンター間、サーバー間、利用拠点を高速・大容量の通信でつなぐ
- 分析上の着眼点:通信機器・光ケーブルの受注、回線増強、帯域、遅延、冗長性を見る
2.4. 受電・電力変換・安定化ブロック
- ひと言でいうと:止めないための電気の土台
発電所や電力系統から大量の電気を受け、変圧、配電、制御、蓄電を経て計算装置へ届ける。AI設備は停止の影響が大きいため、電力の量だけでなく、電圧の安定、非常時の継続、将来増設への余力が重要である。
- 構造上の役割:大量の電力を受け、変圧・配電・蓄電し、計算装置へ安定して届ける
- 分析上の着眼点:発電・受電容量、変圧器・配電盤の受注、蓄電、設備納期、系統接続を見る
2.5. 冷却・施設環境ブロック
- ひと言でいうと:熱を外へ逃がす仕組み
高密度な計算装置から発生する熱を外へ逃がし、温度や設備状態を適切に保つ。冷却が不足すると、装置の性能を十分に使えず、故障や停止のリスクも高まる。計測器は温度や電力の状態を見張る目として働く。
- 構造上の役割:高密度な計算装置の熱を逃がし、温度・設備状態を安定させる
- 分析上の着眼点:冷却設備需要、電力・温度計測、PUE、設備更新を見る
2.6. 設計・構築・ソフトウェア統合ブロック
- ひと言でいうと:全部をつなぐ設計・工事班
建物、受変電、通信、冷却、サーバー、運用ソフトウェアを一つのAI基盤として設計・施工・統合する。個別に優れた設備があっても、容量や接続がかみ合わなければ動かない。全体のバランスを整える統合役である。
- 構造上の役割:施設、電力、通信、計算資源を設計・施工し、AI利用環境としてまとめる
- 分析上の着眼点:設計・工事受注、受注残、納期、技術者、統合・保守契約を見る
3. ブロック間のつながり
3.1. 計算装置の増強が施設需要を生む
インフラ投資連鎖は、計算装置の需要が増えれば、他の5ブロックの需要も直ちに同じ強さで増えるという単純なものではない。高性能な半導体やサーバーを導入しても、それらを収容する施設、電源、通信、冷却が整わなければ、計算能力として利用できない。計算装置の調達と周辺施設の整備には時間差があり、設備の供給能力や工期によっても波及の順序が変わる。このため、各ブロックを別々に見ることで、投資連鎖の進み具合と停滞箇所を確認する必要がある。
3.2. 立地の選択を通信と電力が左右する
通信は、データセンターの立地自由度を高める。データセンターを電力に余裕のある地域へ置く場合、利用者や他の施設と低遅延・大容量で結ぶ通信が必要となる。データセンターの立地では、電力供給と通信接続を一体で考えることが重要である。
3.3. 電力容量が計算能力の上限になる
電力容量は、計算能力の上限を規定する。サーバーを追加しても、受電・変圧・配電の容量に余裕がなければ稼働できない。電力設備の納期や系統接続が、施設拡張の速度を左右する。
3.4. 高密度化が冷却投資を呼び起こす
冷却は、省エネと稼働率の双方を左右する。冷却は電力と水を消費するが、不足すると計算装置の性能を抑える必要がある。冷却方式と運用効率は、計算能力と施設全体の消費電力の両方に影響する。
3.5. 設計・施工が投資連鎖を実装する
設計・施工は、設備間のミスマッチを防ぐ。受電容量やラック密度、通信経路、冷却能力、保守動線を同時に設計することで、設備の能力を無駄なく使える。増設可能性も初期設計の重要な条件となる。
4. 成長と制約を捉える指標
ここでは、各ブロックの成長と制約を捉えるため、規模・勢い・制約の3つの観点から指標を整理する。これらは景気DIとは異なる実物・事業活動面の指標であり、景況感の変化が実際の需要拡大や供給制約をともなっているかを確認する際の補助指標となる。
【表2 成長と制約を捉える指標】
5. AI基盤産業の景況感
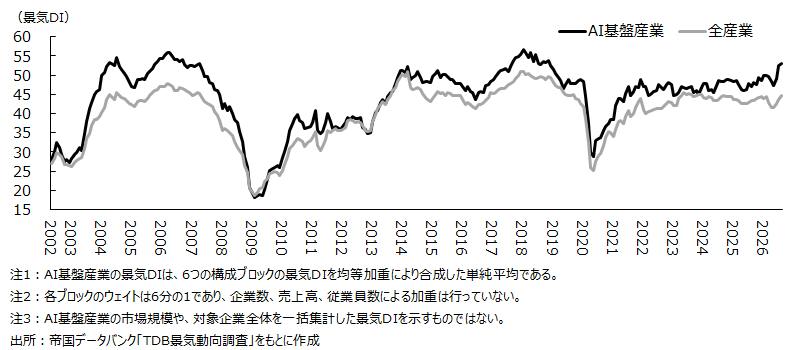
6つの機能ブロックを均等に合成したAI基盤産業の景気DIは、長期的には全産業と同じ景気循環をたどりながらも、総じて高い水準で推移している。もっとも、景気後退局面では半導体・計算装置や受電設備など設備投資色の強い分野が大きく悪化しやすく、全産業以上に振れが大きい。実際、世界金融危機後には全産業との差がほぼ消える局面もみられた。
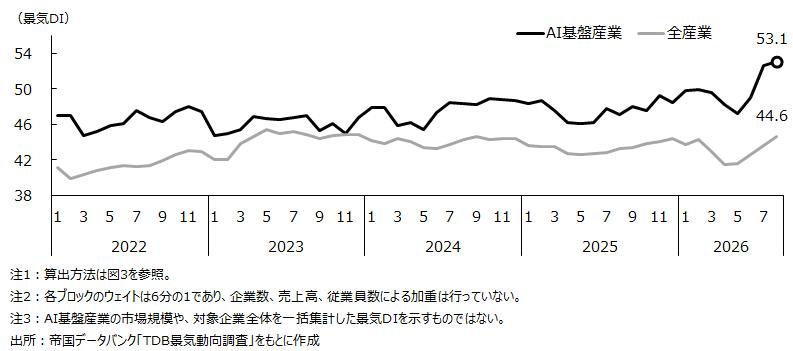
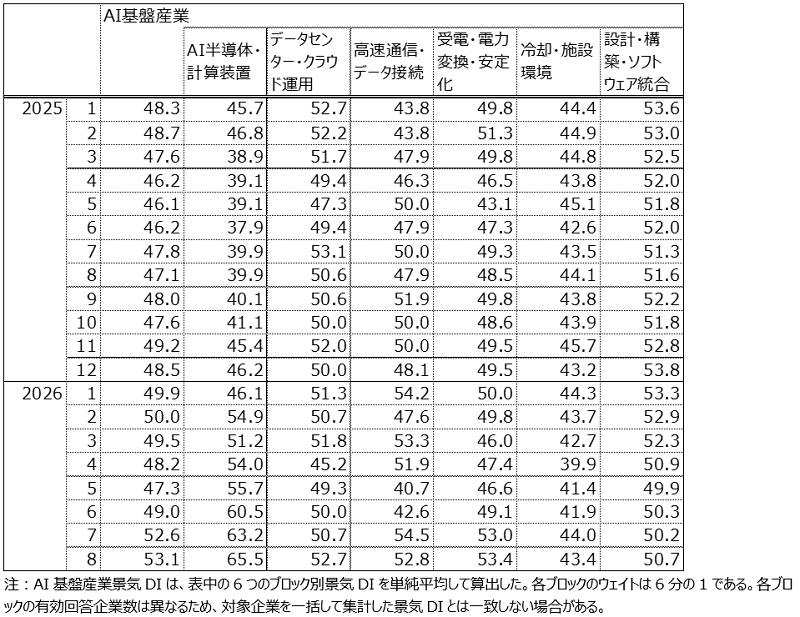
一方、足元では全産業の回復が緩やかななか、AI基盤産業の上向き傾向が鮮明である。生成AIの普及を背景に、半導体・計算装置が強く牽引し、高速通信や受電・電力変換にも需要が波及している。データセンター・クラウド運用や設計・構築・ソフトウェア統合はおおむね底堅く推移し、基盤需要の厚みを支える。他方、冷却・施設環境の景気DIは相対的に弱く、インフラ投資連鎖は構成分野へ一様に及んでいるわけではない。ただし、これは冷却需要そのものが弱いことだけを意味するとは限らない。計算装置、受電設備、通信設備と冷却設備では投資時期が異なるほか、AI向け需要が既存産業分類のなかに埋もれている可能性もあるため、受注や設備投資などの実物指標と併せて確認する必要がある。
足元の特徴は、生成AIによる計算需要の増加が半導体・計算装置への投資を促し、その需要がデータセンター運用、高速通信、受電・電力変換などへ広がるインフラ投資連鎖にある。ブロック別景気DIの動きは、この連鎖がどの分野まで及んでいるかを探る手掛かりとなる。半導体・計算装置に続いて通信や電力が上向く局面は、計算資源の増強が周辺インフラ投資へ移っている可能性を示す。一方、特定のブロックが弱い場合は、需要波及の遅れや供給制約、投資の時間差が生じている可能性がある。そのため、AI基盤産業は、AI需要の広がりに加え、設備投資循環の進行段階を比較的敏感に映す産業群といえる。
こうした構成分野ごとの強弱を切り分けて捉えられることが、既存の産業分類を横断してAI基盤産業を再構成する意義の一つである。
まず長期推移から、AI基盤産業が景気循環や設備投資循環に対してどのように反応してきたかを確認する。
【図3 AI基盤産業景気DIの長期推移】
次に直近の動きから、生成AI需要を起点とするインフラ投資連鎖が、AI基盤産業全体の景況感にどのように表れているかを見る。
【図4 AI基盤産業景気DIの直近推移】
さらに、ブロック別景気DIを比較し、インフラ投資連鎖がどの分野まで波及しているかを確認する。
【表3 AI基盤産業のブロック別景気DI】
おわりに
AI基盤産業は、半導体・サーバー、データセンター運用、通信、電力、冷却、設計・構築・ソフトウェア統合が連動する産業群である。AIの利用が増えるほど、計算装置だけでなく、そこから波及する電気を届ける能力、熱を逃がす能力、データを運ぶ能力が重要になる。
景況感からみると、AI関連需要は構成分野へ一様に広がっているのではなく、ブロックごとに温度差がみられる。これは、AIの計算需要を起点とするインフラ投資連鎖が、すべての分野へ同時に、同じ強さで及ぶわけではないことを示唆している。
6つの機能を分けて捉えることで、インフラ投資連鎖がどの分野まで進んでいるか、どの分野で滞っているかを把握しやすくなる。例えば、半導体やサーバーは確保できても受電設備が間に合わない局面、電力を確保できても通信接続や冷却能力が不足する局面が考えられる。こうした補完設備の不足は、個別分野の問題にとどまらず、AI基盤全体の供給能力を制約する。
今後、各ブロックの景況感を継続的に追い、受注、設備投資、供給能力、納期などの実物指標と照合することで、AI投資の波及先、投資連鎖の進行段階、ボトルネックの変化を、より早く捉えることが可能となろう。
[1] 経済産業省「AI・半導体産業基盤強化フレーム」
[2] 内閣府・経済産業省「AI時代のデータセンター整備について」
[3] 資源エネルギー庁「増加が見込まれるデータセンターの電力需要をどうする?」
[4] 参考として、各ブロックの景気DIを当該時点の有効回答企業数で加重すれば、対象企業全体の回答構成を反映した景気DIを算出できる。ただし、その場合は回答企業数の多いブロックの影響が大きくなり、回答構成の変化によってウェイトも変動する。本レポートでは、機能別の広がりと温度差を継続的に比較するため、均等加重方式を主指標として採用した。
Contact Usお問い合わせ先
担当部署
株式会社帝国データバンク 情報統括部 TEL:03-5919-9343 Email:keiki@mail.tdb.co.jp