倒産件数、今年3番目に多く
2026年は1万件超えの見込み
概況・主要ポイント
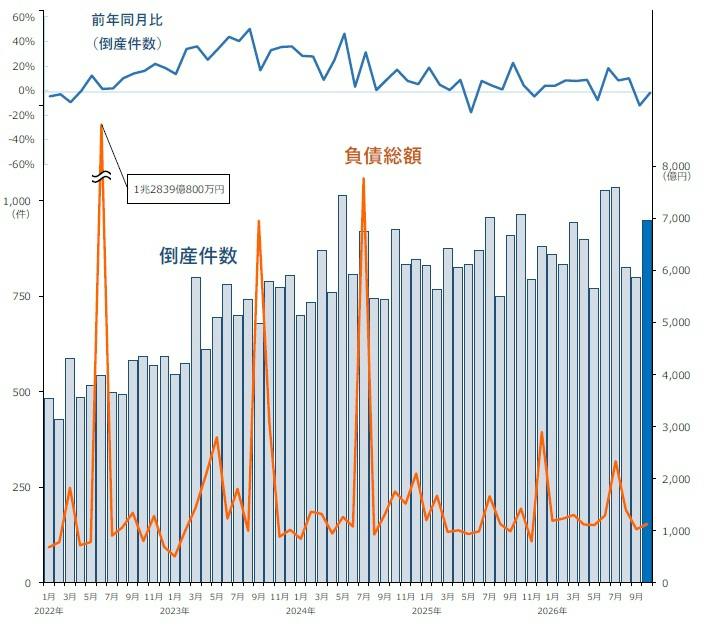
- 倒産件数は950件(前年同月965件、1.6%減)となった。2カ月連続で前年を下回ったものの、2026年内でみると3番目に多く、10月としては3年連続で900件を超えた。2026年1-10月の累計は8949件となり、前年同期(8584件)を365件・4.3%上回った。このペースで推移すると、2026年は2年連続の年1万件超えとなる見込み
- 負債総額は1130億3500万円(前年同月1423億2200万円、20.6%減)となり、8カ月ぶりに前年を下回った。負債額トップは、おもちゃ量販店として過去最大の倒産となった日本トイザらス㈱の132億円
- 業種別にみると、『サービス業』(前年同月243件→244件、0.4%増)が最も多く、『小売業』(同210件→206件、1.9%減)が続いた。主要7業種中4業種で前年を下回った。最も減少率が高かったのは「不動産」(同38件→25件、34.2%減)だった。『建設業』(同183件→161件、12.0%減)は2カ月連続で前年を下回り、全体を押し下げた
- 地域別にみると、9地域中4地域で前年を下回った。『関東』(前年同月334件→314件、6.0%減)は、3カ月連続で前年を下回った
- 「物価高倒産」は116件判明し、11カ月連続で前年を上回った
- 「人手不足倒産」は56件判明し、過去最多を更新した
- 「後継者難倒産」は49件判明し、2カ月ぶりに前年を上回った
- 「ゼロゼロ(コロナ)融資後倒産」は67件判明し、2026年内で最多だった
業種別
主要7業種中4業種で前年を下回る 『サービス業』が最多
業種別にみると、『サービス業』(前年同月243件→244件、0.4%増)が最も多く、『小売業』(同210件→206件、1.9%減)が続いた。
主要7業種中4業種で前年を下回った。最も減少率が高かったのは「不動産」(前年同月38件→25件、34.2%減)だった。『建設業』(同183件→161件、12.0%減)は2カ月連続で前年を下回り、全体を押し下げた。
業種を細かくみると、『建設業』では、電気通信工事などの「設備工事」(前年同月43件→27件)が減少した。飲食関連業種の減少も目立ち、『製造業』では、「食料品・飼料・飲料製造」(同28件→15件)、『小売業』では、「飲食料品小売」(同39件→29件)が減少した。
主因別
『不況型倒産』は795件、全体の83.7%を占める
主因別にみると、「販売不振」が784件(前年同月784件)で最も多く、全体の82.5%を占めた。「売掛金回収難」(前年同月2件→6件、200.0%増)は4カ月ぶりに前年を上回った。このほか、「業界不振」(同5件→5件)を含めた『不況型倒産』は795件(同794件、0.1%増)と全体の83.7%を占め、2026年内で最も比率が高くなった。
「放漫経営」(前年同月18件→15件、16.7%減)は2カ月連続で前年を下回った。「経営者の病気、死亡」(同37件→36件、2.7%減)は、10月としては2000年以降で3番目に多く、3年連続で30件を超える高水準で推移した。
※倒産主因のうち、販売不振、輸出不振、売掛金回収難、不良債権の累積、業界不振を『不況型倒産』として集計
態様別
「破産」が886件、全体の93.3%を占める
態様別にみると、『清算型』倒産は921件(前年同月934件、1.4%減)となり、2カ月連続で前年を下回った。『再生型』倒産は29件(同31件、6.5%減)発生し、3カ月ぶりに前年を下回った。
『清算型』では、「破産」が886件(前年同月896件、1.1%減)で最も多く、全体の93.3%を占めた。「特別清算」は35件(同38件、7.9%減)で、10月としては過去最多となった前年に次ぐ高水準で推移した。
『再生型』では、「民事再生法」が29件(前年同月30件、3.3%減)となり、このうち個人が21件、法人は8件だった。
規模別
負債「5000万円未満」は578件、10月としては過去2番目に多く
負債額を規模別にみると、「5000万円未満」が578件(前年同月579件、0.2%減)で、2カ月連続で前年を下回ったものの、10月としては2000年以降2番目に多かった。「1億円以上5億円未満」は184件(同186件、1.1%減)と、4カ月連続で前年を下回った。
資本金を規模別にみると、『個人+1000万円未満』の倒産が677件(前年同月714件、5.2%減)となり、全体の71.3%を占めた。
業歴別
「30年以上」が306件、全体の32.2%占める
業歴別にみると、「30年以上」が306件(前年同月305件、0.3%増)で最も多く、全体の32.2%を占めた。「15年未満」は146件(同148件、1.4%減)と、2カ月連続で前年を下回った。連続して減少したのは2022年6月以来約4年ぶり。
業歴10年未満の『新興企業』〈「3年未満」(前年同月28件→35件、25.0%増)、「5年未満」(同57件→49件、14.0%減)、「10年未満」(同190件→170件、10.5%減)〉は254件(前年同月275件、7.6%減)となり、2カ月連続で前年を下回った。内訳を業種別にみると、「サービス業」(同91件→83件、8.8%減)が最も多く、「小売業」(同60件→68件、13.3%増)、「建設業」(同54件→39件、27.8%減)が続いた。
地域別
9地域中4地域で前年を下回る 『関東』『九州』が大きく減少
地域別にみると、9地域中4地域で前年を下回った。『関東』(前年同月334件→314件、6.0%減)は、3カ月連続で前年を下回った。特に「東京」(同161件→137件)は前年を大きく下回った。『近畿』(同261件→256件、1.9%減) は、2カ月連続で前年を下回った。一方で、『北海道』(同23件→28件、21.7%増)は2カ月連続で前年を上回ったほか、『北陸』(同24件→41件、70.8%増)は大幅に増加し、4カ月ぶりに前年を上回った。
最も減少率が高かったのは、『九州』(前年同月92件→77件、16.3%減)で、「福岡」(同45件→48件)と「長崎」(同3件→3件)を除く6県で減少となった。
47都道府県中21都府県が前年を下回った。
物価高倒産
物価高倒産は116件判明 11カ月連続で前年を上回る
「物価高倒産」は、116件(前年同月93件、24.7%増)判明し、11カ月連続で前年を上回った。2026年1-10月の累計は982件で、すでに2025年通年(949件)を上回り、年間1000件超えは確実とみられる。業種別にみると、『小売業』が26件で最多、『建設業』が24件で続いた。要因別にみると、「原材料(価格の高騰)」によるものが50件で最多となった。
人手不足倒産
人手不足倒産は56件判明 過去最多を更新
「人手不足倒産」は、56件(前年同月42件、33.3%増)判明し、3カ月連続で前年を上回った。集計を開始した2013年以降で過去最多を更新した。業種別にみると、『サービス業』が14件で最も多く、『建設業』が11件で続いた。従業員数別にみると、「10人未満」が44件、「10人以上50人未満」が11件だった。
後継者難倒産
後継者難倒産は49件判明 2カ月ぶりに前年を上回る
「後継者難倒産」は、49件(前年同月41件、19.5%増)判明し、2カ月ぶりに前年を上回った。業種別にみると、『サービス業』が14件で最も多く、『建設業』『卸売業』が各8件で続いた。主因別にみると、「経営者の病気、死亡」(前年同月21→28件、33.3%増)が前年から増加し、全体の半数以上を占めた。
ゼロゼロ(コロナ)融資後倒産
ゼロゼロ(コロナ)融資後倒産は67件判明 2026年内で最多に
「ゼロゼロ(コロナ)融資後倒産」は、67件(前年同月69件、2.9%減)判明し、2カ月連続で前年を下回った。2026年内では最多となった。業種別にみると、『建設業』『卸売業』が各15件で最も多く、『小売業』が12件で続いた。負債額を規模別にみると、「1億円以上5億円未満」が32件で最も多く、「5000万円未満」が16件で続いた。
注目の倒産動向 -1
「通信販売業者」の倒産動向(2026年1-10月)
通販業者、10月までで34件が倒産 3年連続の40件超えへ
販売チャネル多様化で競合激化 大手の価格転嫁力に太刀打ちできず
2026年1-10月で発生した「通販業者」の倒産は累計34件。10カ月の累計としては、2025年(45件)、2024年(38件)に次ぐ過去3番目の水準で、このままのペースで推移すれば、年間では3年連続での40件超えが見込まれる。年間では、過去最多となった2025年(51件)、2024年(49件)に次いで、こちらも過去3番目の水準となる可能性が高い。
業歴別にみると、2026年(1-10月累計)では「10-30年未満」が15件と最も多く、全体の44.1%を占めた。過去10年の同レンジと比べても件数は最多となった。「5年未満」の新興業者は、2年連続で10%台と相対的に低位にとどまり、コロナ禍以前に設立された業者の苦戦が目立つ。
負債規模でみると、34件すべてが5億円未満で、年間で過去最多となった2025年(51件)もすべて5億円未満だった。なお、5億円以上の倒産は2020年以降で3件だった。
ボーダーレスな市場において、多種多様な商品のラインナップを有し、コスト上昇を吸収できるだけの価格転嫁力を備えた大手業者と、中小の事業者との格差は大きいと考えられる。
公益社団法人日本通信販売協会の調査によれば、2025年度の通販市場売上高は前年比5.9%増の15兆4085億円にのぼり、売上規模の大きい企業を中心として成長が続いている。また、店舗型の小売業者でも独自ECサイト構築が容易となり、消費者がアクセスできる販売チャネルが多様化している。さらに、コロナ禍において需要が喚起されたことで競争相手が増加している。今後は、相次ぐサイバー攻撃によって、通販プラットフォームがダメージを受ける、あるいは対策コストの増加などによって事業継続に支障が出るケースも懸念される。
注目の倒産動向 -2
「給食業界」の倒産動向(2026年1-10月)
「安い給食」脱却へ 給食企業の倒産が大幅減 前年の半数に低下
「ホーユー」破綻から3年、「安さ重視」から「適正価格」へ転換進む
「安くて当たり前」とされてきた給食サービスの転換が進んでいる。学校や病院給食、社員食堂などを支える給食事業者の倒産は、2026年は10月までに12件と前年からほぼ半減した。全国の給食現場に混乱をもたらした「ホーユー」の経営破綻を契機に表面化した低価格競争のひずみはなお残るものの、請負単価の見直しや業界再編を通じて、給食業界は新たな局面を迎えている。
給食業界では、従前から学校や病院、福祉施設、社員食堂などを中心に価格競争が激しく、「安くて当然」の低価格競争に苦しんできた。その結果、多くの事業者で「安い給食」のビジネスモデルが限界に達し、2025年は過去最多の22件が法的整理により退出を余儀なくされた。一方で、近年は「安すぎる価格では給食ビジネス自体が続かない」という理解が発注側にも広がり、給食事業者の業績改善も進んでいる。2025年度の損益状況が判明した全国約300の給食事業者のうち、「赤字」となった企業は29.0%と、2年連続で3割を下回った。各種コスト高を価格に反映できず、多くの事業者が採算割れに苦しんだ2022年度の39.4%と比べると大きく改善した。食材費や人件費の上昇は依然として重く、経営面では厳しい状況に変わりないものの、近年は請負単価の見直しや価格改定が徐々に浸透しつつあり、業界全体では収益環境の改善もみられる。
足元では、企業として消滅しても、手掛けてきた給食事業や契約が他社へ引き継がれるケースは多く、淘汰と再編が同時並行で進んでいる。給食提供がひとたび止まれば、子どもたちのみならず社会全体に広く影響が及ぶ「食のインフラ」であるだけに、「安い給食」から「適正な価格で安定的に提供する給食」へと転換できるか注目される。
今後の見通し
倒産件数、今年3番目の水準に
2026年10月の全国企業倒産は950件となった。前年(965件)より15件(1.6%減)少なく、2カ月連続で前年を下回った。しかし、単月の倒産件数としては今年3番目に多く、1-10月の累計では8949件と前年同期(8584件)を365件上回って推移、倒産が高水準で発生している状況に変わりはない。
負債総額は1130億3500万円(前年同月1423億2200万円、20.6%減)となり、8カ月ぶりに前年を下回った。負債トップは、日本トイザらス㈱(負債132億円、神奈川県、民事再生法)で、おもちゃ量販店として過去最大の倒産となった。高い知名度を有する同社だが、市場トレンドが変化するなかで対応の遅れにより成長分野を十分に獲得できず、8期連続の当期純損失を計上するなど、立て直しに至らなかった。
広域での金融再編相次ぐ
10月は県を跨いだ有力地銀グループの発表が相次いだ。東北では青森みちのく銀行、岩手銀行、秋田銀行の 3 行が経営統合に向けた協議に入ることを発表、東北最大級の規模となる。また、関西では滋賀銀行と池田泉州ホールディングスが経営統合に向けて基本合意したことを発表した。「規模ありきの統合」ではなく、両行の強みを掛け合わせた攻めの統合とされるが、規模においても関西の独立系地銀グループとしてトップクラスとなる。それぞれの地銀グループが置かれた経済環境や直面している課題に違いはあるものの、人口の減少や金利上昇を背景に預金獲得と貸出競争が激化するなかで、地域金融機関は新たな成長戦略・収益構造への転換を迫られている。金融庁から示された地域金融力強化の実現に向け、今後も金融再編が進む可能性は高いだろう。
一方、金利上昇によって企業の資金調達コストは上昇傾向が鮮明になっている。2025年度決算における企業の平均借入金利は1.37%となり、上昇幅は2006年度の調査開始以降で最大。すでにコロナ禍前の金利水準に戻った(帝国データバンク11月4日発表)。日本銀行は基調的な物価上昇率が目標の2%に到達したことを表明したが、インフレ圧力は依然として強く、物価の上振れ懸念から次の利上げ観測も高まっている。過剰債務や低収益からの脱却に至らない企業の収益環境に与える影響が注目される。
物価高と人手不足が倒産件数を押し上げ、年間では昨年超えがほぼ確実に
10月の物価高倒産は116件発生、7月(121件)に次いで過去2番目の高水準となった。1-10月の累計は982件となり、すでに2025年通年(949件)の件数を超えた。10月も高級海苔弁当店として相応の知名度を有していた㈱いちのや(負債8億7600万円、東京)が、仕入価格の高騰や人件費高騰などを背景として破産に至ったことが判明している。また、人手不足倒産は56件発生し、単月ベースで過去最多を更新。今年に入ってからの累計は398件となり、過去最多を大幅に更新した前年(427件)を上回るとみられる。こうした事業環境は慢性化しており、業績回復・資金繰り改善がままならない中小零細規模企業にとって事業継続を断念せざるを得ないリスクの高まりが懸念される。2026年の倒産件数は2年連続で1万件を超えるとともに、昨年(1万261件)を上回ることがほぼ確実となった。